
↩ Chapitre : Variables aléatoires discrètes (ECG maths appliquées)
Introduction
Cette série de 12 exercices corrigés accompagne la partie « Probabilités et statistiques » du troisième semestre (2e année, ECG maths appliquées) : statistiques bivariées et régression, couples de variables aléatoires discrètes, lois marginales et conditionnelles, minimum et maximum, stabilité, covariance et corrélation, sommes de  variables.
Avant de commencer
Revoir les lois usuelles discrètes et la formule de Koenig-Huygens. Retenir :  et
 .
Exercices
Exercice 1 · Statistique bivariée : covariance et corrélation ★★★
On relève, pour  entreprises, les dépenses de publicité
 et les ventes
 (en millions de dirhams) :
 et
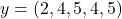 .
- Calculer le point moyen
 , les variances empiriques
 ,
 et la covariance empirique
 .
- Calculer le coefficient de corrélation linéaire .
 , les variances empiriques
 ,
 et la covariance empirique
 .
 .
Corrigé
 ,
 .
 ;
 ;
 .
 : corrélation positive assez forte.
 ,
 .
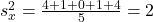 ;
 ;
 .
 : corrélation positive assez forte.
Exercice 2 · Droite de régression et prévision ★★★
On reprend les données de l’exercice 1.
- Déterminer la droite de régression de
 en
 par la méthode des moindres carrés.
- Quelle prévision de ventes obtient-on pour ? Commenter.
 en
 par la méthode des moindres carrés.
 ? Commenter.
Corrigé
 avec
 et
 :
 . La droite passe par le point moyen.
 . Prévision fragile : sort des données observées, et
 points seulement avec
 .
 avec
 et
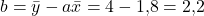 :
 . La droite passe par le point moyen.
 . Prévision fragile :
 .
Exercice 3 · Loi d’un couple fini ★★★
Le couple  à valeurs dans
 a pour loi :
 ,
 ,
 ,
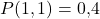 , où
 désigne
 .
- Déterminer les lois marginales.
 et
 sont-elles indépendantes ?
- Déterminer la loi de sachant
 , puis
 .
 , puis
 .
Corrigé
 , ;
 , . Comme
 , elles ne sont pas indépendantes.
 et
 .
 ,
 , donc
 .
 ,
 ;
 ,
 . Comme
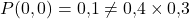 , elles ne sont pas indépendantes.
 et
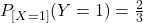 .
 ,
 , donc
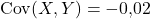 .
Exercice 4 · Loi d’une somme et espérance d’un produit ★★★
 et
 sont indépendantes, de même loi uniforme sur
 .
- Déterminer la loi de
 .
- Calculer
 .
 .
 .
Corrigé
 et chaque couple a la probabilité
 :
 , , , , .
- Par indépendance,
 .
 et chaque couple a la probabilité
 :
 ,
 ,
 ,
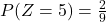 ,
 .
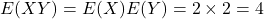 .
Exercice 5 · Tirages sans remise ★★★
Une urne contient trois boules numérotées  ,
 ,
 . On tire successivement et sans remise deux boules ; est le numéro de la première, celui de la seconde.
- Déterminer la loi du couple
 , puis celle de
 .
- Calculer et . Interpréter le signe.
 .
Corrigé
- Les couples
 avec
 ont chacun la probabilité . vaut , ou , chacune avec la probabilité .
 et
 , donc
 . Un grand numéro au premier tirage rend plus probable un petit numéro au second.
 couples
 avec
 ont chacun la probabilité
 .
 ou
 .
 et
 , donc
 . Un grand numéro au premier tirage rend plus probable un petit numéro au second.
Exercice 6 · Maximum et minimum de deux dés ★★★
On lance deux dés équilibrés indépendants ; et sont les résultats,  et
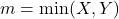 .
- Calculer
 puis pour
 .
- Calculer
 puis .
 puis
 pour
 .
 puis
 .
Corrigé
 , donc
 et
 .
 et
 .
 , donc
 et
 .
 et
 .
Exercice 7 · Covariance nulle sans indépendance ★★★
Soit uniforme sur  et
 .
- Calculer .
- Montrer que et ne sont pas indépendantes.
Corrigé
 et
 , d’où
 . Donc
 .
 alors que
 . La réciproque de « indépendantes
 covariance nulle » est fausse.
 et
 , d’où
 . Donc
 .
 alors que
 . La réciproque de « indépendantes
 covariance nulle » est fausse.
Exercice 8 · Variance d’une somme, coefficient de corrélation ★★★
Soient et admettant un moment d’ordre , avec  et
 .
- Calculer , et
 .
- Soit
 avec
 . Montrer que
 si
 et
 si .
 ,
 et
 .
 avec
 . Montrer que
 si
 et
 si
 .
Corrigé
 ,
 ,
 .
 et , donc
 .
 ,
 ,
 .
 et
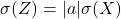 , donc
 .
Exercice 9 · La loi binomiale comme somme de variables de Bernoulli ★★★
Soient  mutuellement indépendantes de loi
 , et
 .
- Quelle est la loi de
 ?
- Retrouver et à l’aide des propriétés de l’espérance et de la variance.
 ?
 et
 à l’aide des propriétés de l’espérance et de la variance.
Corrigé
- compte le nombre de succès dans
 épreuves de Bernoulli indépendantes :
 .
- Par linéarité,
 . Les
 étant indépendantes,
 .
 .
 . Les
 .
Exercice 10 · Stabilité de la loi binomiale et loi conditionnelle ★★★
Soient  et
 indépendantes,
 , et
 .
- Rappeler la loi de .
- Montrer que, pour convenable,
 . Ce résultat dépend-il de
 ?
 convenable,
 . Ce résultat dépend-il de
 ?
Corrigé
- Par stabilité,
 .
 . On divise par
 . Le résultat ne dépend pas de : c’est la loi du nombre de boules « » parmi
 tirées sans remise dans une urne de
 boules.
 .
 . On divise par
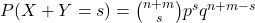 . Le résultat ne dépend pas de
 tirées sans remise dans une urne de
 boules.
Exercice 11 · Méthode des indicatrices ★★★
Une urne contient  boules numérotées. On effectue tirages avec remise et on note
 le nombre de boules jamais tirées. Pour
 ,
 vaut si la boule
 n’est jamais tirée,
 sinon.
- Calculer
 .
- En déduire
 . Application numérique pour
 .
 .
 . Application numérique pour
 .
Corrigé
- Les tirages sont indépendants et chacun évite la boule
 avec la probabilité
 :
 .
 , et la linéarité ne demande pas l’indépendance :
 . Pour :
 .
 :
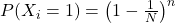 .
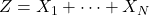 , et la linéarité ne demande pas l’indépendance :
 . Pour
 .
Exercice 12 · Somme et différence de deux variables ★★★
Soient et admettant un moment d’ordre .
- Montrer que
 .
- On suppose et indépendantes de loi
 . Montrer que
 et
 ont une covariance nulle mais ne sont pas indépendantes.
 .
 . Montrer que
 et
 ont une covariance nulle mais ne sont pas indépendantes.
Corrigé
- Par bilinéarité et symétrie :
 .
- Les variances sont égales, donc
 . Mais
 alors que
 .
 .
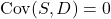 . Mais
 alors que
 .