
↩ Chapitre : Variables aléatoires discrètes (ECG maths appliquées)
📘 Résumé de cours, auto-test et autres exercices : Variables aléatoires discrètes
Introduction
Les couples de variables aléatoires discrètes jouent un rôle crucial dans l’étude conjointe de deux phénomènes aléatoires et offrent une perspective enrichissante sur leurs interactions et dépendances mutuelles. Cette fiche d’exercices vise à approfondir votre compréhension des principaux concepts associés à ces couples, explorant les intrications des probabilités jointes, marginales et conditionnelles. À travers cette série, vous serez invités à maîtriser l’analyse des couples de variables aléatoires discrètes, un élément fondamental pour avancer sereinement en probabilités.
Exercice 1 · Lois marginales ★★★
Soit ![a\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-1ddd6ba877a9645bd1e0b41ee5bebe07_l3.png "Rendered by QuickLaTeX.com") et
 . On considère
 et
 deux variables aléatoires à valeurs dans
 telles que, pour tout
 :

Déterminer les lois marginales du couple  .
Corrigé
Loi de . Pour  , par la formule du binôme :
 :
 .
Loi de . Pour  , en posant
 :
 :
 .
Exercice 2 · Maximum de deux lois uniformes ★★★
Soit et deux variables aléatoires indépendantes suivant toutes les deux la loi uniforme sur  . Déterminer la loi de
 .
Corrigé
Par indépendance,  pour
 . Donc, pour
 ,
 .
Exercice 3 · Nombre de tirages poissonien ★★★
Une urne contient la même quantité de boules rouges, de boules blanches et de boules vertes. On tire avec remise  boules, où est une variable aléatoire suivant la loi de Poisson de paramètre
 . On note
 le nombre de boules rouges et
 le nombre de boules blanches.
- Calculer :
 pour tous entiers naturels
 tels que
 .
- Déterminer la loi du couple
 .
- Les variables
 et sont-elles indépendantes ?
 pour tous entiers naturels
 tels que
 .
 .
Corrigé
1. Sachant  , chaque tirage donne rouge, blanche ou verte avec probabilité
 :
 .
2. Probabilités totales, avec  :

3. La loi jointe est le produit des lois  : et sont indépendantes, toutes deux de loi .
Exercice 4 · Espérance de X puissance Y ★★★
Soit et deux variables aléatoires indépendantes. On suppose que suit la loi uniforme sur  et la loi géométrique de paramètre
 . Calculer l’espérance de
 .
Corrigé
Par le théorème de transfert et l’indépendance :  , les séries géométriques de raison
 convergeant. D’où
 .
Exercice 5 · Maximum et minimum de lois géométriques ★★★
Soit et deux variables aléatoires indépendantes suivant la loi géométrique de paramètre ![p\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-f8fc98c91096e9f78a168a40c70d1f64_l3.png "Rendered by QuickLaTeX.com") . On pose
 et
 .
- Montrer sans calcul que
 et admettent une espérance et que :
 ,
 .
- Déterminer la loi de .
- Montrer que suit une loi géométrique dont on précisera le paramètre.
- Déterminer les espérances de et .
- Déterminer la loi du couple
 .
- Les variables et sont-elles indépendantes ?
 ,
 .
Corrigé
1.  et
 , avec
 :
 et
 ont une espérance, et
 ,
 .
2. Avec  :
 , d’où
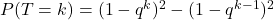 pour
 . 3.
 :
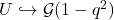 .
4.  et, comme
 ,
 .
5. Pour  :
 ; pour
 :
 ; pour
 :
 . 6.
 alors que
 : et ne sont pas indépendantes.
Exercice 6 · Différence de lois géométriques ★★★
Soit et deux variables aléatoires indépendantes suivant des lois géométriques de paramètres respectifs  et
 . On pose :
 et
 .
- Déterminer la loi de
 .
- Calculer l’espérance et la variance de .
- Calculer
 et .
- Déterminer la loi de .
- Calculer l’espérance de .
 .
 et
 .
Corrigé
Notons  ,
 et
 . 1. Pour
 :
 ; pour
 :
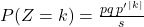 .
2. Par linéarité et indépendance :  et
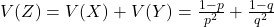 .
3.  et, symétriquement,
 .
4. 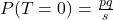 et, pour ,
 . 5. Avec
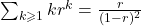 :
 .
Exercice 7 · Coefficient de corrélation ★★★
Soit  trois variables aléatoires deux à deux indépendantes et de même loi, admettant une variance. On pose
 et
 . Calculer le coefficient de corrélation linéaire du couple
 .
Corrigé
Notons  la variance commune (supposée non nulle). Par bilinéarité et indépendance deux à deux :
 , et
 . Donc
 .
Exercice 8 · Couple binomial et matrice ★★★
On donne, dans un espace probabilisé, deux variables aléatoires et prenant leurs valeurs dans  . On suppose qu’il existe
 tel que :

- Déterminer la valeur de
 .
- Quelle est la loi de
 ? Quelle est la loi de ? et sont-elles indépendantes ?
- Reconnaître la loi de
 . Donner l’espérance et la variance de .
- On note
 la matrice dont le coefficient
 est
 . Calculer
 et en déduire les dimensions de l’image et du noyau de .
- Calculer
 . Déterminer les valeurs propres de . La matrice est-elle diagonalisable ?
 . Donner l’espérance et la variance de
 la matrice dont le coefficient
 est
 . Calculer
 et en déduire les dimensions de l’image et du noyau de
 . Déterminer les valeurs propres de
Corrigé
1.  :
 . 2.
 , et de même pour . Comme
 , et sont indépendantes.
3. 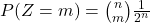 :
 . Donc
 et
 .
4. Par indépendance,  : toutes les colonnes de sont égales et non nulles. Donc
 :
 et
 .
5.  avec
 et
 ; alors
 car
 . est un projecteur non nul et non égal à
 : ses valeurs propres sont (sous-espace propre de dimension
 ) et
 (dimension 1). Le polynôme
 , scindé à racines simples, annule : est diagonalisable.
Exercice 9 · Droite de régression ★★★
Soit et deux variables aléatoires discrètes admettant un moment d’ordre 2. On note  la fonction définie de
 dans
 par :
 .
- Calculer les dérivées partielles de
 .
- Si la variance de est non nulle, montrer que la fonction admet un unique point critique, que l’on précisera en fonction de
 ,
 , et
 .
 ,
 ,
 et
 .
Corrigé
1. En développant,  , polynôme en
 :
 et
 .
2.  donne
 ; en reportant dans
 :
 . Si
 , l’unique point critique est

La droite  est la droite de régression de en .