
↩ Chapitre : Réduction des endomorphismes (MPSI-MP)
Introduction
Les endomorphismes cycliques constituent une classe spécifique d’endomorphismes et représentent un thème classique des concours qui fait appel à une compréhension profonde de l’algèbre linéaire. Derrière cette notion se cache des propriétés structurelles fondamentales qui permettent de simplifier l’étude de certains problèmes en algèbre. Au travers des exercices proposés, vous allez consolider votre compréhension des endomorphismes cycliques, une étape essentielle dans votre préparation aux concours.
Remarque
La partie III n’utilise que les résultats de la partie I et n’intervient pas dans la partie IV.
Notations
Cadre et notations
- Dans tout le problème,
 désigne un corps commutatif, un -espace vectoriel de dimension finie
 ,
 l’algèbre des endomorphismes de ,
 l’identité de et
 l’ensemble des homothéties de .
- Pour un endomorphisme
 de , on note :
 et
 pour
 ;
 le commutant de , sous-algèbre de des
 tels que
 ;
 le polynôme caractéristique de ; pour
 ,
 (c’est un élément de ) ; pour
 ,
 le sous-espace engendré par
 .
- Un endomorphisme de est dit cyclique s’il existe tel que
 .
- Si
 est une partie non vide de , on note
 . Pour
 , on note
 (commutant de
 ).
 l’identité de
 l’ensemble des homothéties de
 et
 pour
 ;
 ;
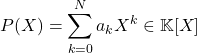 ,
 (c’est un élément de
 .
 .
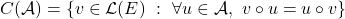 . Pour
 , on note
 (commutant de
Résultats admis
- Soit
 une base de et
 la matrice de dans . Un endomorphisme appartient à si et seulement si
 , et
 est un isomorphisme entre ces deux algèbres.
- Pour
 , le déterminant de Vandermonde
 est nul si et seulement s’il existe
 tels que
 .
 une base de
 la matrice de
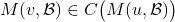 , et
 est un isomorphisme entre ces deux algèbres.
 , le déterminant de Vandermonde
 est nul si et seulement s’il existe
 tels que
 .
Partie I
1. Soit  un vecteur de
 et
 un endomorphisme de .
(a) Montrer que  est le plus petit sous-espace vectoriel de contenant et stable par .
(b) Soit  ; on pose
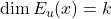 . Montrer que
 et que
 est une base de .
(c) Caractériser, au moyen de la dimension de , les vecteurs propres de .
Corrigé
(a)  contient
 et est stable par (
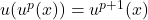 ). Tout sous-espace
 contenant et stable par contient tous les
 , donc
 .
(b) donne . Soit  le plus grand entier tel que
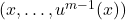 soit libre (
 ). Alors
 , donc
 est stable par et contient :
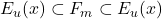 . Ainsi
 et
 est une base de .
(c) est vecteur propre de si et seulement si et  , c’est-à-dire
 .
2. On suppose que est cyclique. Soit  tel que
 soit une base de .
(a) Montrer que  est une partie libre de
 .
(b) Soient  et
 deux éléments de
 . Montrer que
 si et seulement si
 .
(c) Montrer que est une base de .
(d) On pose  , où
 . Calculer le polynôme caractéristique
 à l’aide des coefficients
 , puis en déduire que
 .
Corrigé
(a) Si  , en appliquant à
 :
 , donc tous les
 sont nuls (base). (b) Si , alors
 : et coïncident sur une base, donc (la réciproque est évidente).
(c) Les  sont dans et forment une famille libre. Pour
 , écrivons
 : et
 sont dans et coïncident en , donc sont égaux par (b). C’est une base de , et
 .
(d) Dans la base 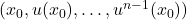 , la matrice de est la matrice compagnon (des
 sous la diagonale, dernière colonne
 ), d’où, en développant,
 (au signe
 près selon la convention). Alors
 , et comme
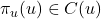 , (b) donne .
3. Dans cette question, est un endomorphisme quelconque de .
(a) Soit un sous-espace vectoriel de stable par , et l’endomorphisme de induit par . Montrer que  divise . En déduire que
 .
(b) Soit  , . Montrer que induit sur un endomorphisme cyclique de . En déduire que
 .
(c) Montrer que  est l’endomorphisme nul (théorème de Cayley-Hamilton).
Corrigé
(a) Dans une base adaptée à , la matrice de est triangulaire par blocs  ,
 représentant :
 . Si
 , alors
 , d’où
 .
(b)  est stable et, d’après 1(b), l’endomorphisme induit est cyclique (de vecteur ). D’après 2(d),
 , donc
 , puis par (a). (c) C’est vrai pour tout (et pour
 ) : .
4.(a) Soit un endomorphisme de tel que 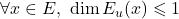 . Montrer que est une homothétie.
4.(b) Application. Soit  une partie non vide de telle que : pour tout
 , il existe
 et
 tels que
 (droite engendrée par ). Montrer que
 .
4.(c) En déduire que dans les deux cas suivants : (i)  ; (ii)
 , est un espace euclidien et est l’ensemble des endomorphismes orthogonaux de .
Corrigé
(a) D’après 1(c), tout est vecteur propre :  . Si
 sont libres,
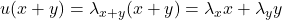 donne
 ; si
 ,
 . Donc
 .
(b) Soit  et , avec ,
 tels que
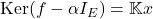 . commute avec
 , donc laisse stable
 :
 . Ainsi
 pour tout et est une homothétie par (a). Réciproquement les homothéties commutent avec tout : .
(c) (i) Pour , complétons en une base  et posons
 ,
 ,
 (
 ) :
 est nilpotent de noyau
 , et
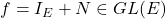 vérifie
 . (ii) La symétrie orthogonale
 par rapport à la droite
 est orthogonale et
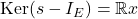 (car
 ). Dans les deux cas, (b) s’applique.
Partie II
Dans toute cette partie, désigne un endomorphisme de ,  les valeurs propres distinctes de dans
 et
 leurs ordres de multiplicité.
1. On suppose que  . Montrer que est cyclique.
Corrigé
Soit  une base de vecteurs propres (
 , les
 distincts) et
 . Alors
 , et la matrice de
 dans est
 , de déterminant de Vandermonde non nul. Donc est cyclique.
2. Dans cette question, on suppose que est diagonalisable.
(a) Montrer que appartient à si et seulement si laisse stables tous les sous-espaces propres de .
(b) En déduire que 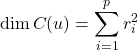 .
(c) Montrer que  . En déduire que si
 est une famille libre, a
 valeurs propres dans deux à deux distinctes.
(d) Déduire des résultats précédents que les propriétés suivantes sont équivalentes : (i) est cyclique ; (ii)  est une famille libre ; (iii) admet valeurs propres dans deux à deux distinctes ; (iv) .
Corrigé
(a) Si et  , alors
 : laisse stable
 . Réciproquement, si laisse stables les ,
 et
 coïncident sur chaque (égales à
 ), donc sur
 .
(b)  est un isomorphisme de sur
 , d’où
 . (c) Les facteurs commutent et
 annule : le produit est nul sur chaque , donc sur . Si
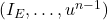 est libre, aucun polynôme non nul de degré
 n’annule , donc
 , soit .
(d) (i) (ii) par I.2(a) ; (ii)(iii) par (c) ; (iii)(i) par II.1. (iii)(iv) par (b) avec
 . (iv)(iii) :
 avec
 impose , d’où .
3. Dans cette question, on suppose cyclique.
(a) Montrer, en utilisant une base convenable, que :  .
(b) En déduire que est diagonalisable si et seulement si admet valeurs propres dans deux à deux distinctes.
Corrigé
(a) Dans une base cyclique,  a pour matrice la matrice compagnon diminuée de
 ; ses
 premières colonnes, avec des en sous-diagonale et des
 en dessous, sont libres :
 .
(b) Chaque sous-espace propre est donc de dimension  . Si est diagonalisable,
 , donc a valeurs propres distinctes ; la réciproque est classique.
4. Application (cette question n’utilise que les résultats de 2.(b)). Soit  l’ensemble des matrices carrées d’ordre
 (
 )
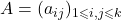 dont toutes les sommes de lignes et toutes les sommes de colonnes sont égales :

(on note  la valeur commune de ces sommes). Soit
 l’élément de dont tous les coefficients valent .
(a) Montrer que est le commutant de et que est une forme linéaire sur .
(b) Déterminer les ordres de multiplicité des valeurs propres de . Donner  .
(c) Soit  . On pose
 . Montrer que
 est un espace vectoriel et calculer sa dimension.
Corrigé
(a)  (somme de la colonne
 ) et
 (somme de la ligne
 ).
 équivaut donc à l’égalité de toutes les sommes de lignes et de colonnes :
 .
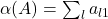 est linéaire.
(b) est de rang 1 : est valeur propre d’ordre  ;
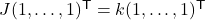 : est valeur propre simple. est symétrique réelle, donc diagonalisable, et II.2(b) donne
 .
(c)  est une forme linéaire sur , non nulle (
 ) :
 est un hyperplan de , de dimension
 .
Partie III
Soit un endomorphisme de nilpotent d’indice  , c’est-à-dire tel que
 et
 .
1.(a) Montrer que pour tout vecteur de tel que  , la famille
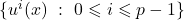 est libre.
1.(b) En déduire que  , et que est cyclique si et seulement si .
Corrigé
(a) Si 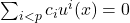 , on applique
 :
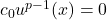 , donc
 ; puis
 , etc. (b) Une famille libre a au plus éléments : . Comme ,
 pour tout : si est cyclique,
 , donc . Réciproquement, si , un tel que
 fournit une base cyclique.
2. Application. Pour tout entier  , on désigne par
 l’espace des polynômes à coefficients réels de degré inférieur ou égal à . Soit
 l’endomorphisme de () défini par :
 .
(a) Déterminer  . En déduire que
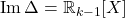 . Montrer que est cyclique.
(b) Soit  l’endomorphisme de qui à tout polynôme
 associe son polynôme dérivé
 . Montrer que
 .
(c) La question I.2.(c) permet de définir, de façon unique, des réels  tels que
 . Déterminer ces réels lorsque
 ,
 et
 .
Corrigé
(a)  signifie
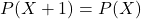 :
 s’annule en
 , donc est constant.
 et
 :
 , de même dimension, donc égalité. Enfin
 et
 : est nilpotent d’indice
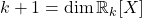 , donc cyclique (III.1).
(b) 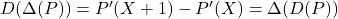 . (c) On cherche
 en testant sur
 (
 ,
 ,
 ,
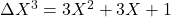 ,
 ,
 ). On trouve
 et : :
 ; :
 ; :
 (développement de
 , car
 par Taylor).
Partie IV
Dans toute cette partie, et  . On désigne par
 un plan affine réel associé à l’espace vectoriel .
A. Soit un endomorphisme de tel que  avec
 , et
 pour
 .
1) peut-il être une homothétie ? Montrer que est cyclique.
Corrigé
Si ,  avec
 réel donne
 ;
 contredit
 , et
 donne
 avec
 : contradiction. Donc n’est pas une homothétie et, par I.4(a), il existe avec
 : est cyclique.
2) a) Montrer que le reste de la division euclidienne du polynôme  par le polynôme caractéristique de est nul (on pourra utiliser les résultats de I.3).
2) b) En déduire que les racines de sont  et
 , où
 est un élément de l’ensemble
 .
Corrigé
a) 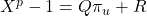 avec
 . Comme et (Cayley-Hamilton),
 ; si
 avec
 , serait une homothétie : donc
 , puis
 .
b) divise , à racines simples : a deux racines distinctes, racines  -ièmes de l’unité. Si elles étaient réelles, ce serait et
 , et : exclu. Donc ce sont
 avec
 ,
 . Enfin est diagonalisable sur
 :
 ; le plus petit
 convenable est
 , qui doit valoir :
 .
3) Soit  un vecteur non nul de et
 .
(i) Montrer que  est une base de et que la matrice de dans cette base est
 ( défini en 2).
(ii) Montrer qu’il existe une unique forme bilinéaire symétrique  sur telle que
 et
 pour tout
 . Donner la matrice de dans la base .
(iii) Montrer que est un produit scalaire sur . Quelle est l’interprétation de dans cette structure euclidienne ?
Corrigé
(i) n’a pas de valeur propre réelle, donc n’est pas vecteur propre et  est libre : c’est une base. Avec
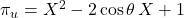 (Cayley-Hamilton),
 , d’où la matrice.
(ii) Notons  ,
 ,
 . Par bilinéarité, il suffit d’imposer l’invariance sur les couples de vecteurs de base :
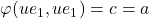 ;
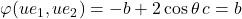 , d’où
 ; et
 est alors automatique. D’où l’unique matrice
 .
(iii) Cette matrice symétrique a un coefficient  positif et un déterminant
 : est définie positive, c’est un produit scalaire. conserve et
 : c’est une rotation (d’angle
 ) pour cette structure euclidienne.
B. Soit une application affine de dans telle qu’il existe  (), avec
 distincts de
 , vérifiant
 pour
 et
 .
1) (i) Montrer que les points  sont deux à deux distincts.
(ii) Montrer que a au moins un point fixe.
(iii) Montrer que  et que l’application linéaire associée à , notée , satisfait les conditions définies en tête de A.
(iv) Montrer que a un unique point fixe  .
Corrigé
(i)  et
 . Si
 avec
 , en appliquant
 :
 , d’indice compris entre
 et : contradiction.
(ii) L’isobarycentre des  est conservé par (une application affine conserve les barycentres, et permute les ) :
 .
(iii)  fixe chaque . Les ne sont pas alignés (une application affine d’une droite permutant circulairement
 points serait une translation ou une symétrie, ce qui est impossible), donc les vecteurs
 engendrent et , puis
 . Pour
 ,
 , donc (
 fixe ).
(iv)  ; or n’est pas valeur propre de (valeurs propres non réelles) :
 est l’unique point fixe.
2) Montrer que les points appartiennent à une ellipse de , de centre et globalement invariante par .
Corrigé
En prenant pour origine, s’identifie à , qui conserve le produit scalaire de A.3. Les vecteurs 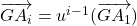 ont donc tous la même « -norme »
 . Les sont sur l’ensemble
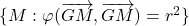 , qui est une ellipse de centre ( est une forme quadratique définie positive du plan), globalement invariante par .
Télécharger l’énoncé en PDF
Pour composer dans les conditions du concours, téléchargez l’énoncé au format PDF.
Pour aller plus loin
Besoin d’aide sur ce chapitre, ou un concours à viser ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir surveillé — ou l’ambition d’intégrer une grande école : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 25 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.
🎯 Prépas scientifiques : intégrer les meilleures écoles d’ingénieurs — Polytechnique (X-ENS), Mines-Ponts, Centrale-Supélec, CCINP, CNC.