
↩ Chapitre : Algèbre linéaire (MPSI-MP) · Algèbre linéaire (PCSI-PSI)
Introduction
Un endomorphisme  est nilpotent si l’une de ses puissances est nulle. Ces endomorphismes apparaissent partout : dérivation des polynômes de degré borné, décalage d’une base, matrices triangulaires strictes.
Le problème montre qu’un nilpotent vérifie toujours  en dimension
 et étudie la suite croissante des noyaux
 . Il passe ensuite à un endomorphisme quelconque : avec la suite décroissante des images
 , il établit la décomposition de Fitting
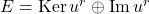 , puis termine par des applications.
Le sujet
Problème pour la MPSI et la PCSI. Durée indicative : 3 heures. Programme : espaces vectoriels de dimension finie, familles libres, sommes directes et supplémentaires, applications linéaires, noyau et image, théorème du rang, sous-espaces stables, matrices, trace.
Niveau : ★★. Faisable : au second semestre, après le chapitre Algèbre linéaire (dimension finie et matrices).
Énoncé et corrigé
Dans tout le problème,  est un
 -espace vectoriel de dimension finie
 (
 ou
 ) et
 est nilpotent : il existe
 tel que
 . On note
 le plus petit de ces entiers, appelé indice de , et
 pour
 (avec
 ).
Partie I – L’indice est au plus n
1 ▷ Justifier l’existence de  tel que
 , puis montrer que la famille
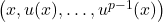 est libre. En déduire que
 , puis que .
Indication
Partir d’une relation  , supposer les
 non tous nuls, considérer le plus petit indice
 tel que
 et appliquer
 .
Corrigé
Par minimalité de ,  : il existe
 avec .
Soit  avec des non tous nuls, et le plus petit indice tel que . En appliquant , tous les termes d’indice
 deviennent
 (car
 ), et il reste
 , d’où
 : contradiction. La famille est libre.
Une famille libre de a au plus éléments, donc , et  .
2 ▷ On suppose  . Montrer que
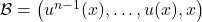 est une base de et écrire la matrice de dans
 . Quel est le rang de ?
Indication
Une famille libre de vecteurs en dimension est une base. L’image du  -ième vecteur est le
 -ième.
Corrigé
D’après la question 1, est libre et a éléments : c’est une base.
On a  et
 : la matrice de dans est la matrice
 dont les seuls coefficients non nuls sont des
 juste au-dessus de la diagonale.
Les  dernières colonnes de forment une famille libre et la première est nulle :
 .
Partie II – Les noyaux itérés
3 ▷ Montrer que  pour tout
 , et que si
 , alors
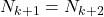 . En déduire que
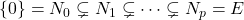 .
Indication
Pour la seconde propriété, si  , regarder
 . Pour la conclusion, raisonner par l’absurde : une égalité avec
 se propagerait jusqu’à
 .
Corrigé
Si  , alors
 : .
Supposons et soit . Alors  , donc
 , c’est-à-dire
 :
 . D’où
 , puis l’égalité.
 et
 . Si l’on avait pour un , on aurait par récurrence
 , donc
 si
 : contradiction. Les inclusions sont donc strictes jusqu’au rang .
4 ▷ On pose 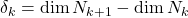 . Montrer que la suite
 est décroissante.
Indication
Choisir un supplémentaire  de
 dans
 . Montrer que est injective sur , que
 et que
 .
Corrigé
Soit un supplémentaire de dans , de sorte que  .
Si  ,
 , donc .
Si et  , alors
 , donc
 . Ceci prouve à la fois que restreinte à est injective (cas
 ) et que .
Ainsi  et
 sont en somme directe dans , et
 . Donc
 .
5 ▷ Montrer qu’il existe une base de dans laquelle la matrice de est triangulaire supérieure à diagonale nulle. En déduire que  .
Indication
Construire une base adaptée à la suite  en complétant de proche en proche. Utiliser
 .
Corrigé
On choisit une base de  , que l’on complète en une base de
 , et ainsi de suite jusqu’à une base de (théorème de la base incomplète).
Si  est un vecteur de introduit pour compléter en , alors
 car
 :
 est combinaison linéaire des vecteurs de introduits avant . La matrice de dans est donc triangulaire supérieure à diagonale nulle.
La trace étant la somme des coefficients diagonaux et ne dépendant pas de la base, .
Partie III – Images itérées et décomposition de Fitting
Dans cette partie, est quelconque (pas forcément nilpotent). On garde la notation et l’on pose  . On remarquera que la question 3, hormis sa dernière phrase, n’utilise pas la nilpotence de .
6 ▷ Montrer que  pour tout et que
 .
Indication
 . Pour l’égalité, appliquer le théorème du rang à
 .
Corrigé
Si  , alors
 : la suite des images est décroissante pour l’inclusion.
Le théorème du rang appliqué à  donne
 , c’est-à-dire .
7 ▷ Montrer qu’il existe un entier  tel que
 . On note
 le plus petit d’entre eux. Montrer que
 et
 pour tout
 .
Indication
Tant que les inclusions sont strictes, la dimension augmente d’au moins . Pour les images, comparer les dimensions grâce à la question 6.
Corrigé
Si l’on avait  pour
 , on aurait
 , donc
 : impossible. Il existe donc
 tel que , et le plus petit, , vérifie .
D’après la question 3 (dont l’argument est valable pour tout endomorphisme), entraîne  , puis par récurrence pour tout .
Pour , on a  et, par la question 6,
 : donc .
8 ▷ Montrer que  , puis que
 .
Indication
Si  et
 , alors
 . Pour conclure, utiliser les dimensions.
Corrigé
Soit  : il existe
 tel que , et
 . Donc
 (question 7), d’où
 .
La somme  est donc directe, et
 par la question 6. Ainsi .
9 ▷ Montrer que  et
 sont stables par , que l’endomorphisme induit par sur est nilpotent et que celui induit sur est un automorphisme de .
Indication
commute avec  . Pour l’automorphisme, montrer que
 et utiliser la question 7, puis la dimension finie.
Corrigé
commute avec . Si  ,
 :
 . Si
 ,
 .
L’endomorphisme  induit sur vérifie
 : il est nilpotent (d’indice , d’après le choix de ).
L’endomorphisme  induit sur a pour image
 : il est surjectif, donc bijectif puisque est de dimension finie. C’est un automorphisme de .
Remarque
La décomposition est la décomposition de Fitting : tout endomorphisme d’un espace de dimension finie est la « somme » d’un nilpotent et d’un automorphisme agissant sur deux sous-espaces supplémentaires. Si est nilpotent d’indice , on a  , et
 ; si est bijectif,
 ,
 et
 .
Attention : en général,  et
 ne sont pas supplémentaires (prendre nilpotent non nul) ; c’est en passant aux puissances que l’on obtient la somme directe. La question suivante en donne un exemple où il faut aller jusqu’à
 .
10 ▷ Soit l’endomorphisme de  de matrice
 dans la base canonique
 . Déterminer et ; sont-ils supplémentaires ? Calculer pour
 , en déduire et vérifier que
 . Décrire les endomorphismes induits.
Indication
Lire les colonnes :  ,
 ,
 .
Corrigé
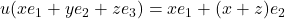 , donc
 et
 . Comme
 , ils ne sont pas supplémentaires.
 ,
 ,
 , donc
 . De même
 et
 , donc
 . Ainsi
 et .
 , et la famille
 est une base de :
 .
Sur ,  : l’endomorphisme induit est nilpotent d’indice
 . Sur
 ,
 : l’endomorphisme induit est l’identité, un automorphisme.
Partie IV – Applications
11 ▷ Soit  . Calculer
 et
 , donner l’indice de
 et les dimensions de
 pour
 .
Indication
Le produit de deux matrices triangulaires strictes « décale » les coefficients d’un cran vers le coin supérieur droit.
Corrigé
 et
 : l’indice vaut
 .
 ,
 ,
 , donc par le théorème du rang
 ,
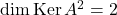 ,
 : la suite vaut
 , et l’on est dans le cas de la question 2.
12 ▷ Soit  nilpotente d’indice . Montrer que
 est inversible et donner son inverse. Calculer
 pour la matrice de la question 11.
Indication
Penser à l’identité  , valable dans
 car
 et commutent.
Corrigé
Comme et commutent,  . Donc est inversible et
 .
Pour la matrice de la question 11 : 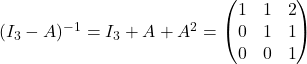 .