
↩ Chapitre : Polynômes (MPSI-MP) · Polynômes (PCSI-PSI)
Introduction
L’opérateur de différence  est l’analogue « discret » de la dérivation. Les polynômes factoriels
 jouent pour lui le rôle des
 pour la dérivée :
 .
On en tire une formule de Taylor discrète, le calcul de  , puis le polynôme d’interpolation aux points
 et une majoration de l’erreur grâce au théorème de Rolle. Cherchez chaque question ; en cas de blocage, ouvrez l’indication, puis seulement le corrigé.
Le sujet
Problème pour la MPSI et la PCSI, d’après Mines de Sup (1995). Durée indicative : 3 heures. Programme : polynômes, applications linéaires, théorème du rang, bases, formule du binôme, théorème de Rolle.
Niveau : ★★. Faisable : au second semestre, après Espaces vectoriels et applications linéaires (dimension finie, théorème du rang).
Énoncé et corrigé
Notations
 est un entier fixé.
 est l’espace des fonctions de
 dans ,
 le sous-espace des fonctions polynomiales et
 celui des fonctions polynomiales de degré au plus
 . Pour
 , on pose et
 ; ce sont des endomorphismes de . On note
 et
 ,
 .
Partie I – L’opérateur Δ sur les polynômes
1 ▷ Soit  non constant. Comparer les degrés de
 et de
 , et calculer le coefficient dominant de .
Indication
Par linéarité, il suffit de calculer  avec la formule du binôme.
Corrigé
Pour  ,
 , et
 .
Si  avec
 et
 , alors
 :
 , de coefficient dominant
 .
2 ▷ On note  la restriction de
 à . (a) Vérifier que est un endomorphisme de .
Indication
Utiliser la question 1.
Corrigé
est linéaire, et si  , alors
 .
(b) Déterminer  , puis le rang de et
 .
Indication
Le noyau est formé des constantes ; théorème du rang ; puis inclusion et égalité des dimensions.
Corrigé
D’après la question 1,  si et seulement si est constant : est la droite des constantes. Par le théorème du rang,
 .
De plus  , de dimension :
 .
3 ▷ En déduire que tout polynôme admet un antécédent polynomial par .
Indication
Appliquer 2(b) à  avec
 .
Corrigé
Si  , alors
 : il existe
 tel que
 .
Partie II – Les polynômes factoriels
On pose  et, pour ,
 .
1 ▷ (a) Pour , exprimer  .
Indication
Mettre en facteur  dans
 .
Corrigé
 , donc .
(b) Calculer  puis
 .
Indication
Itérer (a) ; remarquer que  pour
 .
Corrigé
Pour  ,
 , et pour
 ,
 (car
 ).
Comme pour et  :
 si
 , et
 sinon.
2 ▷ (a) Montrer que  est une base de .
Indication
Famille de polynômes de degrés échelonnés.
Corrigé
 : c’est une famille de
 polynômes de degrés échelonnés, donc libre, dans de dimension : c’est une base.
(b) Si 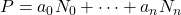 , exprimer les
 à l’aide des
 .
Indication
Appliquer  puis évaluer en , avec 1(b).
Corrigé
Par linéarité et 1(b) :  . C’est une formule de Taylor discrète :
 .
3 ▷ Avec  , déterminer
 tels que
 , en déduire un polynôme
 tel que , puis calculer
 .
Indication
 ,
 ,
 . Prendre
 , puis sommer télescopiquement.
Corrigé
 ,
 ,
 .
Avec  :
 . Concrètement,
 .
Alors  .
4 ▷ Soit . (a) Calculer  .
Indication
Récurrence.
Corrigé
Par récurrence,  .
(b) Exprimer  à l’aide des
 .
Indication
 , et
 commute avec
 : formule du binôme.
Corrigé
et commutent, donc  , et
 .
(c) En déduire que  ne dépend que de
 .
Indication
Évaluer (b) en .
Corrigé
 .
Partie III – Interpolation aux points 0, 1, …, n
Soit . On cherche les  tels que
 pour
 . On note
 .
1 ▷ (a) Montrer que  est un isomorphisme de sur
 .
Indication
Linéarité, puis noyau : un polynôme de degré au plus avec racines est nul. Égalité des dimensions.
Corrigé
 est linéaire. Si
 , a au moins racines et , donc
 : est injective. Comme
 , c’est un isomorphisme.
(b) En déduire que le problème admet une unique solution, notée  .
Indication
Bijectivité de .
Corrigé
Il existe un unique tel que  : c’est .
2 ▷ (a) Comparer  et
 pour
 .
Indication
Utiliser II.4(c).
Corrigé
D’après II.4(c), ces deux nombres ne dépendent que des valeurs aux points  , qui sont les mêmes pour
 et : ils sont égaux.
(b) En déduire l’expression de .
Indication
Utiliser II.2(b).
Corrigé
D’après II.2(b) et (a) :  (formule de Newton).
On suppose désormais de classe  et on note
 .
3 ▷ (a) Soit  non entier. Montrer qu’il existe
 tel que
 .
Indication
Choisir  tel que
 s’annule en
 , puis appliquer le théorème de Rolle de proche en proche.
Corrigé
 car n’est pas entier : on choisit tel que
 , et l’on pose , de classe .
 s’annule en et en , soit
 points distincts de
 . Par le théorème de Rolle,
 s’annule en points distincts, …, et
 s’annule en un point .
Or  et
 (
 est unitaire de degré ) :
 , d’où
 .
(b) En déduire que  pour tout .
Indication
Il suffit de montrer  sur : majorer sur chaque intervalle
 .
Corrigé
Aux points entiers, l’écart est nul. Sinon, (a) donne  ; il suffit donc de montrer sur .
Soit  avec
 . Alors
 ; pour
 ,
 , et pour
 ,
 . Ainsi
 , car
 donne
 .
D’où  .
Pour aller plus loin
Besoin d’aide sur ce chapitre, ou un concours à viser ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir surveillé — ou l’ambition d’intégrer une grande école : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 25 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.
🎯 Prépas scientifiques : intégrer les meilleures écoles d’ingénieurs — Polytechnique (X-ENS), Mines-Ponts, Centrale-Supélec, CCINP, CNC.