
↩ Chapitre : Variables aléatoires discrètes (ECG1-ECG2)
L’essentiel des statistiques bivariées, des couples et des suites de variables aléatoires discrètes au programme officiel d’ECG, option mathématiques appliquées, 2e année (troisième semestre).
1. Statistiques bivariées
- Nuage de points
 , point moyen
 .
- Covariance empirique
 (Kœnig-Huygens).
- Corrélation
 ;
 signifie que les points sont alignés.
- Droite de régression de
 en
 (moindres carrés) :
 . On distingue variable explicative et variable à expliquer.
 , point moyen
 .
 (Kœnig-Huygens).
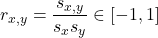 ;
 signifie que les points sont alignés.
 en
 (moindres carrés) :
 . On distingue variable explicative et variable à expliquer.
2. Couples de variables discrètes
- Loi du couple : les
 ; marginales :
 ; conditionnelles :
 .
- Loi de
 ou
 : on regroupe les couples donnant la même valeur.
- Transfert :
 (admis) ; linéarité de l’espérance.
- Indépendance :
 pour tous
 ; alors
 .
- Min et max de variables indépendantes :
 et
 .
 ; marginales :
 ; conditionnelles :
 .
 ou
 : on regroupe les couples donnant la même valeur.
 (admis) ; linéarité de l’espérance.
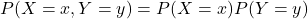 pour tous
 ; alors
 .
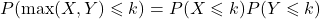 et
 .
Covariance et variance
 ; bilinéaire, symétrique ;
 .
 ; si
 et
 sont indépendantes,
 (réciproque fausse).
 ,
 ;
 si et seulement si
 presque sûrement.
 ; bilinéaire, symétrique ;
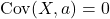 .
 ; si
 et
 sont indépendantes,
 (réciproque fausse).
 ,
 ;
 si et seulement si
 presque sûrement.
Stabilité des lois
 et indépendantes :
 .
 et indépendantes :
 .
 et
 indépendantes :
 .
 et
 indépendantes :
 .
3. Suites de variables
- Indépendance mutuelle de
 variables :
 .
- Lemme des coalitions (admis) : une fonction de
 est indépendante d’une fonction de
 .
 toujours ;
 si elles sont indépendantes.
 variables :
 .
 est indépendante d’une fonction de
 .
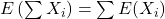 toujours ;
 si elles sont indépendantes.
4. Pièges classiques
- Covariance nulle n’implique pas l’indépendance.
- Pour le minimum, on passe par
 ; pour le maximum, par
 .
 ; pour le maximum, par
 .
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.