
↩ Chapitre : Variables aléatoires discrètes (ECG1-ECG2)
L’essentiel des variables aléatoires réelles discrètes et des lois usuelles au programme officiel d’ECG, option mathématiques appliquées, 1re année (second semestre). Aucune difficulté théorique n’est soulevée.
1. Espace probabilisé
- On note
 ; l’ensemble des événements contient
 et est stable par complémentaire, réunion et intersection dénombrables.
- Pour un système complet dénombrable
 : probabilités totales
 ; probabilités composées
 ; une suite d’événements est mutuellement indépendante si toute sous-famille finie l’est :
 .
 ; l’ensemble des événements contient
 et est stable par complémentaire, réunion et intersection dénombrables.
 : probabilités totales
 ; probabilités composées
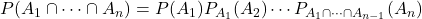 ; une suite d’événements est mutuellement indépendante si toute sous-famille finie l’est :
 .
2. Loi, espérance, variance
- La loi d’une variable discrète
 est donnée par
 et les
 . Pour (par exemple
 ou
 ), on regroupe les valeurs de qui donnent la même valeur de
 .
- Espérance :
 ; si est infini, elle existe si et seulement si la série converge absolument.
- Transfert (admis) :
 , sous réserve de convergence absolue.
- Linéarité et positivité de l’espérance (admis) ;
 .
 ;
 ;
 est centrée réduite.
 si et seulement si est presque sûrement constante.
 est donnée par
 et les
 . Pour
 (par exemple
 ou
 ), on regroupe les valeurs de
 .
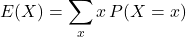 ; si
 , sous réserve de convergence absolue.
 .
 ;
 ;
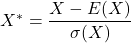 est centrée réduite.
 si et seulement si
3. Lois usuelles
Lois finies
- Bernoulli :
 ,
 .
- Binomiale
 :
 ,
 ,
 : nombre de succès en
 épreuves de Bernoulli indépendantes.
- Uniforme :
 ,
 ; sur
 :
 ,
 .
- Binôme de Newton :
 .
 :
 ,
 .
 :
 ,
 ,
 : nombre de succès en
 épreuves de Bernoulli indépendantes.
 :
 ,
 ; sur
 :
 ,
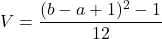 .
 .
Lois infinies
- Géométrique : rang du premier succès ;
 pour
 ;
 ,
 .
- Poisson
 :
 pour
 ;
 . Elle modélise des événements rares ; c’est la limite de
 .
 : rang du premier succès ;
 pour
 ;
 ,
 .
 :
 pour
 ;
 . Elle modélise des événements rares ; c’est la limite de
 .
Les espérances des lois infinies se calculent avec les séries usuelles :  pour la loi géométrique, la série exponentielle pour la loi de Poisson.
4. Pièges classiques
- Une variable discrète infinie n’a pas toujours d’espérance : il faut la convergence absolue.
- Loi géométrique : elle commence à
 .
- Pour une binomiale, justifier l’indépendance des épreuves et préciser et
 .
 .
 .
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.