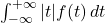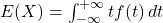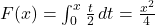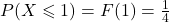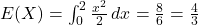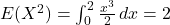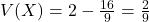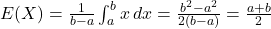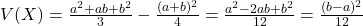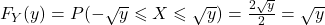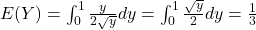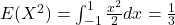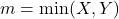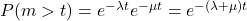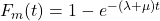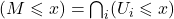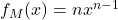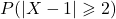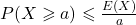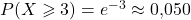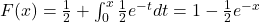Exercices corrigés ECG : variables aléatoires à densité

↩ Chapitre : Variables aléatoires à densité (ECG)

Introduction

Douze exercices corrigés sur les variables aléatoires à densité (ECG2), de difficulté croissante : densité et fonction de répartition, espérance et variance, lois uniforme, exponentielle et normale, transformations aX+b, X^2 et -\ln U, minimum et maximum de variables indépendantes, inégalités de Markov et de Bienaymé-Tchebychev, densité d’une somme. L’exercice 12 relève des maths approfondies.

Avant de commencer

Revoir : une densité est une fonction positive, continue sauf en un nombre fini de points, d’intégrale 1 sur \mathbb{R} ; F_X(x)=\int_{-\infty}^{x}f(t)\,dt ; X admet une espérance si \int_{-\infty}^{+\infty}|t|f(t)\,dt converge, et alors E(X)=\int_{-\infty}^{+\infty}tf(t)\,dt ; pour trouver la loi de Y=g(X), on calcule d’abord F_Y, puis on dérive.

Exercices

Exercice 1 · Déterminer une densité ★★★

Soit f définie par f(x)=cx si x\in[0,2] et f(x)=0 sinon.

  1. Déterminer c pour que f soit une densité.
  2. Soit X de densité f. Calculer sa fonction de répartition F, puis P(X\leqslant1).
  3. Calculer E(X) et V(X).
Corrigé
  1. Il faut c\geqslant0 et \int_0^2cx\,dx=2c=1, soit c=\frac12.
  2. F(x)=0 si x < 0, F(x)=\int_0^x\frac t2\,dt=\frac{x^2}{4} si 0\leqslant x\leqslant2, et F(x)=1 si x > 2. Ainsi P(X\leqslant1)=F(1)=\frac14.
  3. E(X)=\int_0^2\frac{x^2}{2}\,dx=\frac86=\frac43 et E(X^2)=\int_0^2\frac{x^3}{2}\,dx=2, donc V(X)=2-\frac{16}{9}=\frac29.

Exercice 2 · Loi uniforme ★★★

Soit X\hookrightarrow\mathcal{U}([a,b]) avec a < b, de densité \frac{1}{b-a} sur [a,b] et 0 ailleurs.

  1. Déterminer sa fonction de répartition.
  2. Montrer que E(X)=\frac{a+b}{2} et V(X)=\frac{(b-a)^2}{12}.
Corrigé
  1. F(x)=0 si x < a, F(x)=\frac{x-a}{b-a} si a\leqslant x\leqslant b, et F(x)=1 si x > b.
  2. E(X)=\frac{1}{b-a}\int_a^bx\,dx=\frac{b^2-a^2}{2(b-a)}=\frac{a+b}{2}. E(X^2)=\frac{b^3-a^3}{3(b-a)}=\frac{a^2+ab+b^2}{3}. D’où V(X)=\frac{a^2+ab+b^2}{3}-\frac{(a+b)^2}{4}=\frac{a^2-2ab+b^2}{12}=\frac{(b-a)^2}{12}.

Exercice 3 · Loi exponentielle ★★★

Soient \lambda > 0 et X\hookrightarrow\mathcal{E}(\lambda), de densité \lambda e^{-\lambda x} sur [0,+\infty[ et 0 ailleurs.

  1. Calculer F_X et P(X > t) pour t\geqslant0.
  2. Montrer que E(X)=\frac1\lambda et V(X)=\frac{1}{\lambda^2}.
  3. Montrer que pour s,t\geqslant0, P(X > s+t\mid X > s)=P(X > t). Interpréter.
Corrigé
  1. Pour x\geqslant0, F_X(x)=\int_0^x\lambda e^{-\lambda t}dt=1-e^{-\lambda x}, et F_X(x)=0 pour x < 0. Donc P(X > t)=e^{-\lambda t}.
  2. Par intégration par parties sur [0,A] : \int_0^A\lambda xe^{-\lambda x}dx=\left[-xe^{-\lambda x}\right]_0^A+\int_0^Ae^{-\lambda x}dx\to\frac1\lambda quand A\to+\infty ; donc E(X)=\frac1\lambda. De même, \int_0^{+\infty}\lambda x^2e^{-\lambda x}dx=2\int_0^{+\infty}xe^{-\lambda x}dx=\frac{2}{\lambda^2}, et V(X)=\frac{2}{\lambda^2}-\frac1{\lambda^2}=\frac1{\lambda^2}.
  3. P(X > s+t\mid X > s)=\frac{P(X > s+t)}{P(X > s)}=\frac{e^{-\lambda(s+t)}}{e^{-\lambda s}}=e^{-\lambda t}=P(X > t). C’est l’absence de mémoire : une durée de vie exponentielle « ne vieillit pas ».

Exercice 4 · De la fonction de répartition à la densité ★★★

Soit F définie par F(x)=0 si x < 1 et F(x)=1-\frac{1}{x^2} si x\geqslant1.

  1. Vérifier que F est la fonction de répartition d’une variable à densité X, et donner une densité.
  2. X admet-elle une espérance ? une variance ?
Corrigé
  1. F est croissante, continue sur \mathbb{R} (en 1 : 1-1=0), de classe C^1 sauf en 1, avec \lim_{-\infty}F=0 et \lim_{+\infty}F=1. C’est la fonction de répartition d’une variable à densité, et l’on obtient une densité en dérivant : f(x)=\frac{2}{x^3} si x\geqslant1, f(x)=0 sinon.
  2. \int_1^{+\infty}x\cdot\frac{2}{x^3}dx=\int_1^{+\infty}\frac{2}{x^2}dx=2 converge : E(X)=2. En revanche, \int_1^{+\infty}x^2\cdot\frac{2}{x^3}dx=\int_1^{+\infty}\frac2x\,dx diverge : X n’admet pas de moment d’ordre 2, donc pas de variance.

Exercice 5 · Calculs avec la loi normale ★★★

Soit X\hookrightarrow\mathcal{N}(10,4) (espérance 10, variance 4). On note \Phi la fonction de répartition de \mathcal{N}(0,1) ; on donne \Phi(1)\approx0{,}8413 et \Phi(1{,}5)\approx0{,}9332.

  1. Quelle est la loi de Z=\frac{X-10}{2} ?
  2. Calculer P(8\leqslant X\leqslant12) et P(X > 13).
Corrigé
  1. Si X\hookrightarrow\mathcal{N}(\mu,\sigma^2), alors \frac{X-\mu}{\sigma}\hookrightarrow\mathcal{N}(0,1). Ici \sigma=2, donc Z\hookrightarrow\mathcal{N}(0,1).
  2. P(8\leqslant X\leqslant12)=P(-1\leqslant Z\leqslant1)=\Phi(1)-\Phi(-1)=2\Phi(1)-1\approx0{,}6826, en utilisant \Phi(-x)=1-\Phi(x) (parité de la densité). Et P(X > 13)=P(Z > 1{,}5)=1-\Phi(1{,}5)\approx0{,}0668.

Exercice 6 · Transformation affine ★★★

Soit X une variable de densité f, et a > 0, b deux réels.

  1. Exprimer la fonction de répartition de Y=aX+b à l’aide de F_X, puis une densité de Y.
  2. Application : si X\hookrightarrow\mathcal{U}([0,1]), quelle est la loi de Y=2X+3 ?
Corrigé
  1. Comme a > 0, F_Y(y)=P(aX+b\leqslant y)=P\left(X\leqslant\frac{y-b}{a}\right)=F_X\left(\frac{y-b}{a}\right). En dérivant, Y a pour densité f_Y(y)=\frac1af\left(\frac{y-b}{a}\right).
  2. f_Y(y)=\frac12 si \frac{y-3}{2}\in[0,1], c’est-à-dire y\in[3,5], et 0 sinon : Y\hookrightarrow\mathcal{U}([3,5]).

Exercice 7 · Loi du carré ★★★

Soient X\hookrightarrow\mathcal{U}([-1,1]) et Y=X^2.

  1. Calculer F_Y(y) pour tout réel y.
  2. En déduire une densité de Y, puis E(Y) de deux façons.
Corrigé
  1. Y prend ses valeurs dans [0,1]. Pour y < 0, F_Y(y)=0 ; pour y > 1, F_Y(y)=1. Pour 0\leqslant y\leqslant1 : F_Y(y)=P(-\sqrt y\leqslant X\leqslant\sqrt y)=\frac{2\sqrt y}{2}=\sqrt y.
  2. F_Y est continue et de classe C^1 sauf en 0 et 1 : Y est à densité, f_Y(y)=\frac{1}{2\sqrt y} sur ]0,1] et 0 ailleurs. Alors E(Y)=\int_0^1\frac{y}{2\sqrt y}dy=\int_0^1\frac{\sqrt y}{2}dy=\frac13. Par le théorème de transfert, E(X^2)=\int_{-1}^{1}\frac{x^2}{2}dx=\frac13 : on retrouve le résultat.

Exercice 8 · Simuler une loi exponentielle ★★★

Soient U\hookrightarrow\mathcal{U}(]0,1]), \lambda > 0 et Y=-\frac1\lambda\ln U.

  1. Déterminer la fonction de répartition de Y et reconnaître sa loi.
  2. Expliquer comment simuler une variable de loi \mathcal{E}(\lambda) à partir d’un générateur de nombres aléatoires uniformes.
Corrigé
  1. Y est à valeurs dans [0,+\infty[. Pour y\geqslant0 : F_Y(y)=P(-\ln U\leqslant\lambda y)=P(U\geqslant e^{-\lambda y})=1-e^{-\lambda y}, car P(U\geqslant u)=1-u pour u\in\,]0,1]. Pour y < 0, F_Y(y)=0. Donc Y\hookrightarrow\mathcal{E}(\lambda).
  2. On tire u uniforme dans ]0,1] (par exemple avec rd.random() en Python) et l’on renvoie -\frac1\lambda\ln u : c’est la méthode d’inversion de la fonction de répartition.

Exercice 9 · Minimum et maximum ★★★

  1. Soient X\hookrightarrow\mathcal{E}(\lambda) et Y\hookrightarrow\mathcal{E}(\mu) indépendantes. Déterminer la loi de m=\min(X,Y).
  2. Soient U_1,\dots,U_n indépendantes de loi \mathcal{U}([0,1]) et M=\max(U_1,\dots,U_n). Déterminer la fonction de répartition, une densité et l’espérance de M.
Corrigé
  1. Pour t\geqslant0, (m > t)=(X > t)\cap(Y > t), donc par indépendance P(m > t)=e^{-\lambda t}e^{-\mu t}=e^{-(\lambda+\mu)t}. Ainsi F_m(t)=1-e^{-(\lambda+\mu)t} pour t\geqslant0 : m\hookrightarrow\mathcal{E}(\lambda+\mu).
  2. (M\leqslant x)=\bigcap_{i}(U_i\leqslant x), donc pour x\in[0,1], F_M(x)=x^n (avec F_M=0 avant 0 et 1 après 1). Une densité est f_M(x)=nx^{n-1} sur [0,1], et E(M)=\int_0^1nx^n\,dx=\frac{n}{n+1}, qui tend vers 1 quand n grandit.

Exercice 10 · Inégalités de Markov et de Bienaymé-Tchebychev ★★★

Soit X\hookrightarrow\mathcal{E}(1).

  1. Rappeler l’inégalité de Markov et l’appliquer pour majorer P(X\geqslant3). Comparer à la valeur exacte.
  2. Rappeler l’inégalité de Bienaymé-Tchebychev et l’appliquer pour majorer P(|X-1|\geqslant2). Comparer à la valeur exacte.
Corrigé
  1. Inégalité de Markov : si X est une variable positive admettant une espérance, alors pour tout a > 0, P(X\geqslant a)\leqslant\frac{E(X)}{a}. Ici E(X)=1, donc P(X\geqslant3)\leqslant\frac13, alors que P(X\geqslant3)=e^{-3}\approx0{,}050.
  2. Inégalité de Bienaymé-Tchebychev : si X admet une variance, alors pour tout \varepsilon > 0, P(|X-E(X)|\geqslant\varepsilon)\leqslant\frac{V(X)}{\varepsilon^2}. Ici E(X)=V(X)=1 : P(|X-1|\geqslant2)\leqslant\frac14. Or |X-1|\geqslant2 équivaut à X\geqslant3 (le cas X\leqslant-1 est impossible), donc la valeur exacte est e^{-3}\approx0{,}050.

Ces inégalités sont universelles mais grossières : elles servent surtout à démontrer des résultats théoriques, comme la loi faible des grands nombres.

Exercice 11 · Loi de Laplace ★★★

Soit f(x)=\frac12e^{-|x|} pour x\in\mathbb{R}.

  1. Montrer que f est une densité.
  2. Déterminer la fonction de répartition F d’une variable X de densité f.
  3. Montrer que X admet une espérance et une variance, et les calculer.
Corrigé
  1. f est continue et positive, et par parité \int_{-\infty}^{+\infty}f=2\int_0^{+\infty}\frac12e^{-x}dx=1.
  2. Pour x < 0 : F(x)=\int_{-\infty}^{x}\frac12e^{t}dt=\frac12e^{x}. Pour x\geqslant0 : F(x)=\frac12+\int_0^x\frac12e^{-t}dt=1-\frac12e^{-x}.
  3. \int_{-\infty}^{+\infty}|x|f(x)\,dx=\int_0^{+\infty}xe^{-x}dx=1 converge, donc X admet une espérance. La fonction x\mapsto xf(x) est impaire, donc E(X)=0. De même E(X^2)=\int_0^{+\infty}x^2e^{-x}dx=2 (exercice 3 avec \lambda=1), d’où V(X)=E(X^2)-E(X)^2=2.

Exercice 12 · Densité d’une somme (maths approfondies) ★★★

Soient X et Y indépendantes de loi \mathcal{E}(\lambda). On rappelle que X+Y admet alors pour densité h(z)=\int_{-\infty}^{+\infty}f(x)f(z-x)\,dx, où f est la densité de \mathcal{E}(\lambda).

  1. Calculer h.
  2. Vérifier que \int h=1 et retrouver E(X+Y).
  3. Calculer P(X+Y > t) pour t\geqslant0.
Corrigé
  1. f(x)f(z-x) est non nul seulement si x\geqslant0 et z-x\geqslant0. Pour z < 0, h(z)=0. Pour z\geqslant0 : h(z)=\int_0^z\lambda e^{-\lambda x}\lambda e^{-\lambda(z-x)}dx=\lambda^2e^{-\lambda z}\int_0^zdx=\lambda^2ze^{-\lambda z}.
  2. \int_0^{+\infty}\lambda^2ze^{-\lambda z}dz=\lambda\int_0^{+\infty}\lambda ze^{-\lambda z}dz=\lambda\cdot\frac1\lambda=1 (exercice 3). Ensuite E(X+Y)=\int_0^{+\infty}\lambda^2z^2e^{-\lambda z}dz=\lambda\cdot\frac{2}{\lambda^2}=\frac2\lambda, ce qui est cohérent avec la linéarité : E(X)+E(Y)=\frac2\lambda.
  3. \frac{d}{dt}\left(-(1+\lambda t)e^{-\lambda t}\right)=\lambda^2te^{-\lambda t}, donc P(X+Y > t)=\int_t^{+\infty}\lambda^2ze^{-\lambda z}dz=(1+\lambda t)e^{-\lambda t}.

Pour aller plus loin

Besoin d’aide sur ce chapitre ?

Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca ou en ligne.

Publications similaires