
↩ Chapitre : Probabilités (MPSI-MP) · Probabilités (PCSI-PSI)
Introduction
Douze exercices corrigés sur les variables aléatoires discrètes, classés par difficulté croissante : lois géométrique et de Poisson, absence de mémoire, fonctions génératrices, linéarité de l’espérance, collectionneur de vignettes, loi faible des grands nombres, amincissement, temps d’attente et marche aléatoire. Tous restent dans le cadre du programme officiel de MP et de PSI.
Exercices
Exercice 1 · Espérance et variance de la loi géométrique ★★★
Soit  ,
![p\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-f8fc98c91096e9f78a168a40c70d1f64_l3.png "Rendered by QuickLaTeX.com") ,
 :
 pour
 . Calculer
 et
 .
Corrigé
Pour  ,
 et
 (dérivation des séries entières). Donc
 et
 . Ainsi
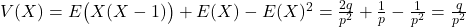 .
Exercice 2 · Loi de Poisson ★★★
Soit  . Calculer , , puis la probabilité que
 soit pair.
Corrigé
 , et de même
 , d’où
 . Enfin
 .
Exercice 3 · Somme de variables de Poisson indépendantes ★★★
Soient et  indépendantes. Déterminer la loi de
 .
Corrigé
est à valeurs dans  et, pour
 , par indépendance :

Donc  .
Exercice 4 · Absence de mémoire ★★★
- Soit
 . Montrer que
 pour tous
 .
- Réciproquement, soit
 à valeurs dans
 telle que
![P(X>1)\in\,]0,1[](data:image/svg+xml;base64,PHN2ZyB4bWxucz0iaHR0cDovL3d3dy53My5vcmcvMjAwMC9zdmciIHdpZHRoPSIxMzIiIGhlaWdodD0iMTkiIHZpZXdCb3g9IjAgMCAxMzIgMTkiPjxyZWN0IHdpZHRoPSIxMDAlIiBoZWlnaHQ9IjEwMCUiIHN0eWxlPSJmaWxsOiNjZmQ0ZGI7ZmlsbC1vcGFjaXR5OiAwLjE7Ii8+PC9zdmc+ "Rendered by QuickLaTeX.com") et vérifiant cette propriété. Montrer que suit une loi géométrique.
 pour tous
 .
 telle que
![P(X>1)\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-136850c1c13e75061863d951ee6f4783_l3.png "Rendered by QuickLaTeX.com") et vérifiant cette propriété. Montrer que
Corrigé
1.  , et
 , donc
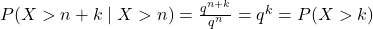 .
2. Posons  . La propriété s’écrit
 (avec
 , ce que l’on vérifie par récurrence). En particulier
 , et
 : suit la loi géométrique de paramètre
 .
Exercice 5 · Minimum de deux lois géométriques ★★★
Soient et  indépendantes. Déterminer la loi de
 .
Corrigé
Pour ,  et, par indépendance,
 avec
 . Donc
 :
 .
Exercice 6 · Fonctions génératrices ★★★
Pour à valeurs dans , on pose  .
- Calculer
 pour
 et pour
 .
- Montrer que si et
 sont indépendantes,
 . Retrouver ainsi la loi de la somme de deux variables de Poisson indépendantes.
- Retrouver l’espérance de la loi binomiale à l’aide de .
 pour
 et pour
 . Retrouver ainsi la loi de la somme de deux variables de Poisson indépendantes.
Corrigé
1. Binomiale :  . Poisson :
 .
2.  et
 sont indépendantes, donc
 . Pour deux lois de Poisson,
 , qui est la fonction génératrice de
 ; la fonction génératrice caractérisant la loi, .
3.  .
Exercice 7 · Boîtes vides ★★★
On lance  boules, indépendamment et uniformément, dans boîtes. Soit le nombre de boîtes vides. Calculer et en donner un équivalent.
Corrigé
 , où
 est l’événement « la boîte
 est vide ». Chaque boule évite la boîte avec probabilité
 , indépendamment :
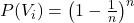 . Par linéarité,
 . Comme
 ,
 : en moyenne, environ
 des boîtes restent vides.
Exercice 8 · Le collectionneur de vignettes ★★★
Une collection comporte vignettes ; chaque achat fournit une vignette uniformément au hasard, indépendamment des précédents. On note  le nombre d’achats nécessaires pour compléter la collection, et
 le nombre d’achats nécessaires pour obtenir une
 -ième vignette nouvelle une fois que l’on en possède
 distinctes.
- Justifier que
 suit la loi géométrique de paramètre
 .
- En déduire
 et un équivalent.
 et un équivalent.
Corrigé
1. Lorsqu’on possède vignettes distinctes, chaque achat donne une vignette nouvelle avec probabilité  , indépendamment des autres achats : le rang du premier succès suit la loi
 .
2.  , et par linéarité
 . Pour
 , il faut en moyenne environ
 achats.
Exercice 9 · Loi faible des grands nombres ★★★
- Soit
 une suite de variables indépendantes de même loi, d’espérance
 et de variance
 , et
 . Montrer que
 .
- Combien de lancers d’une pièce (de paramètre
 inconnu) suffisent pour que la fréquence observée de « pile » soit à moins de
 de avec une probabilité au moins égale à
 ?
 une suite de variables indépendantes de même loi, d’espérance
 , et
 . Montrer que
 .
 de
 ?
Corrigé
1.  et, par indépendance,
 . On applique l’inégalité de Bienaymé-Tchebychev.
2. Ici  . Il suffit que
 , soit
 . (Cette majoration est grossière ; le théorème central limite donne un ordre de grandeur bien plus petit.)
Exercice 10 · Amincissement d’une loi de Poisson ★★★
Le nombre de clients entrant dans un magasin un jour donné suit la loi  . Chaque client achète avec probabilité
 , indépendamment des autres et de ; on note
 le nombre d’acheteurs. Ainsi, sachant
 , suit la loi
 . Déterminer la loi de , puis montrer que et
 sont indépendantes.
Corrigé
Pour  , avec :

En sommant sur  ,
 ; en sommant sur ,
 . La loi conjointe étant le produit des lois marginales, et sont indépendantes.
Exercice 11 · Attendre deux piles consécutifs ★★★
On lance une pièce équilibrée jusqu’à obtenir deux « pile » consécutifs, et l’on note  le nombre de lancers.
- Montrer que
 , et en déduire que
 est finie presque sûrement et admet une espérance.
- En conditionnant par le résultat des premiers lancers, montrer que .
 , et en déduire que
 .
Corrigé
1. Regroupons les lancers par paires disjointes  Si
 , aucune des
 premières paires n’est « pile-pile » ; ces événements sont indépendants et de probabilité
 chacun. Donc
 , et
 .
2. Notons  . Si le premier lancer est « face » (probabilité
 ), tout recommence après un lancer. S’il est suivi de « pile, face » (probabilité
 ), tout recommence après deux lancers. S’il donne « pile, pile » (probabilité ),
 . D’où

Exercice 12 · Retours à l’origine d’une marche aléatoire ★★★
Soit  une suite de variables indépendantes valant
 ou
 avec probabilité , et
 .
- Montrer que
 , et à l’aide de la formule de Stirling, que
 .
- On note le nombre de retours en
 avant l’instant
 . Montrer que
 .
 , et à l’aide de la formule de Stirling, que
 .
 le nombre de retours en
 avant l’instant
 . Montrer que
Corrigé
1.  si et seulement si exactement des
 variables valent :
 . Par Stirling,
 .
2.  , donc
 . Le terme général est équivalent à
 , terme d’une série divergente à termes positifs :
 . En moyenne, la marche revient une infinité de fois à l’origine.
Pour aller plus loin
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca ou en ligne.