Introduction
L’estimation par intervalle de confiance tombe régulièrement aux concours BCE et ECRICOME, souvent en fin de problème de probabilités. Les exercices qui suivent sont inspirés de sujets réels d’EDHEC, ECRICOME et EML. Ils couvrent les situations classiques : sondage électoral et taille d’échantillon, loi géométrique avec Slutsky, sondage confidentiel avec randomisation, loi exponentielle et maximum de vraisemblance, et capture-recapture. Chaque exercice est intégralement corrigé.
Données
On donne 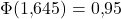 ,
 ,
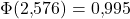 , où
 est la fonction de répartition de
 . On rappelle que
 .
Exercice 1 · Le candidat A sera-t-il élu ? (d’après EDHEC, maths appliquées) ★★★
Dans un pays fictif, des électeurs doivent choisir entre deux candidats A et B. On note  la proportion d’électeurs désirant voter pour A. On choisit un échantillon
 où
 si la
 -ème personne vote pour A, et
 sinon. Les
 sont i.i.d. de loi
 .
- Donner
 ,
 ,
 et
 .
- Énoncer le théorème central limite appliqué à
 .
- En déduire que, pour
 assez grand :
 avec
 . On justifiera l’utilisation de la majoration
 .
- On interroge
 personnes. On observe
 . Donner un IC asymptotique de
 au niveau
 .
- Peut-on déclarer, au risque
 , que le candidat A sera élu ?
- Quel effectif minimal
 faudrait-il pour pouvoir conclure à l’élection de A (toujours avec ) au risque ?
 ,
 ,
 et
 .
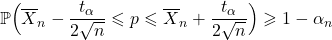 avec
 personnes. On observe
 . Donner un IC asymptotique de
 faudrait-il pour pouvoir conclure à l’élection de A (toujours avec
Corrigé
1.  ,
 ,
 ,
 .
2. Par le TCL, comme les sont i.i.d. et admettent une variance :  .
3. Soit  tel que
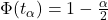 . Asymptotiquement :
 . En isolant dans l’encadrement, on obtient un IC dont les bornes dépendent de . Or
 (maximum de
 atteint en
 ). Par croissance de la probabilité :
 avec
 .
4.  . IC :
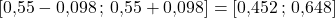 .
5. Non :  . On ne peut pas affirmer que
 au risque
 .
6. On veut 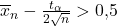 , soit
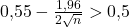 , d’où
 ,
 , donc
 .
Exercice 2 · Loi géométrique (d’après ECRICOME, maths appliquées) ★★★
Soit ![p\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-f8fc98c91096e9f78a168a40c70d1f64_l3.png "Rendered by QuickLaTeX.com") et
 une variable aléatoire suivant la loi géométrique de paramètre : pour tout
 ,
 . On pose
 . Pour tout
 , on considère un
 -échantillon de même loi que .
- Rappeler que
 et
 .
- Montrer que
 est un estimateur de . Est-il sans biais ?
- En appliquant le TCL à , montrer que :
 .
- On admet que l’on peut remplacer
 par
 dans l’expression précédente (lemme de Slutsky). En déduire un intervalle de confiance asymptotique de
 au niveau
 .
- On suppose et
 . Donner un IC de au niveau . En déduire une fourchette pour .
 et
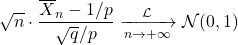 .
 .
 et
Corrigé
1. Résultat classique :  et
 .
2.  estime car
 , donc
 (loi des grands nombres) et, par continuité,
 . Mais
 n’est pas sans biais en général (
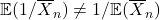 , par l’inégalité de Jensen).
3. Le TCL appliqué aux i.i.d. admettant une variance donne : 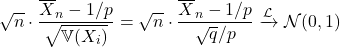 .
4. Par Slutsky, on remplace  par
 :
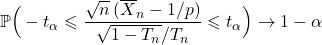 . En isolant
 : IC
 .
5.  ,
 ,
 .
 . IC de :
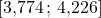 . Donc
 .
Exercice 3 · Sondage confidentiel (d’après EDHEC, maths approfondies) ★★★
Certains sujets d’opinion sont intimes et les personnes interrogées risquent de ne pas répondre franchement. On utilise le protocole suivant : avant de répondre à la question, chaque personne lance un dé équilibré (l’enquêteur ne voit pas le résultat).
- si le résultat est pair, la personne répond sincèrement ;
- si le résultat est impair, la personne répond « oui » quoi qu’il en soit.
On note la proportion réelle de personnes concernées par le caractère étudié. On interroge personnes. On note  si la -ème personne répond « oui » et
 sinon. Les
 sont supposées i.i.d.
- À l’aide d’un arbre, montrer que
 .
- Calculer
 et
 . Montrer que
 .
- En déduire un estimateur sans biais
 de à partir de
 .
- Montrer que est un estimateur convergent de .
- En utilisant le TCL et la majoration de , construire un IC asymptotique de au niveau .
- Application :
 personnes sont interrogées et on recueille 625 réponses « oui ». Donner un IC de au niveau . Interpréter.
 .
 . Montrer que
 personnes sont interrogées et on recueille 625 réponses « oui ». Donner un IC de
Corrigé
1. Arbre :  .
2.  et
 car
 .
3. donne  . L’estimateur
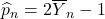 est sans biais :
 .
4.  . Par Bienaymé-Tchebychev,
 est convergent.
5. Par le TCL sur  et
 , l’IC de
 est
 . Comme , on transforme :
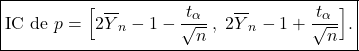
6. 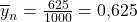 ,
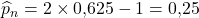 ,
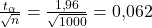 . IC :
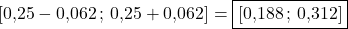 . On estime entre
 et
 la proportion réelle. L’intervalle est large : c’est le prix de l’anonymat garanti par le protocole.
Exercice 4 · Durée de vie d’un composant (d’après EML / EDHEC, maths appliquées) ★★★
On étudie la durée de vie (en milliers d’heures) d’un composant électronique. On modélise cette durée par une variable aléatoire suivant une loi exponentielle  ,
 inconnu. On dispose d’un -échantillon i.i.d. de même loi que .
- Rappeler et
 . Montrer que est un estimateur sans biais et convergent de
 .
- Écrire la vraisemblance
 du -échantillon. Montrer que l’estimateur du maximum de vraisemblance de est
 .
- En appliquant le TCL, montrer que
 .
- En remplaçant
 par au dénominateur (Slutsky), en déduire l’IC asymptotique :
 .
- On teste
 composants et on observe
 (milliers d’heures). Donner un IC de au niveau . Le fabricant garantit une durée de vie moyenne d’au moins
 heures. Cette garantie est-elle compatible avec les observations ?
 et
 . Montrer que
 .
 du
 est
 .
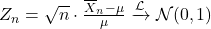 .
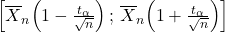 .
 composants et on observe
 (milliers d’heures). Donner un IC de
 heures. Cette garantie est-elle compatible avec les observations ?
Corrigé
1. 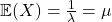 et
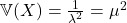 .
 (sans biais),
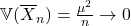 (convergent par Bienaymé-Tchebychev).
2.  . On dérive
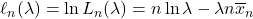 :
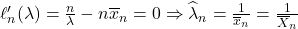 . Le signe de
 confirme le maximum.
3. 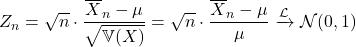 par le TCL.
4. Par Slutsky (remplacement de  par
 au dénominateur) :
 , et
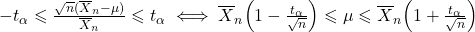 .
5. 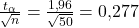 . IC :
 (milliers d’heures), soit
 heures. Comme
 , la borne inférieure est en dessous de la garantie : on ne peut pas confirmer la garantie au niveau
 .
Exercice 5 · Capture-recapture (d’après EDHEC / Gaunard, maths appliquées) ★★★
Pour estimer le nombre  de poissons dans un étang, on en capture
 que l’on marque puis relâche. Le lendemain, on pêche poissons (avec remise). Pour
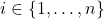 , on note si le -ème poisson est marqué, sinon. Les sont i.i.d. de loi
 . On pose
 le paramètre inconnu (puisque est inconnu, étant connu).
- Donner et en fonction de .
- Montrer que est un estimateur sans biais et convergent de .
- En déduire un estimateur naturel
 de
 à partir de et .
- En utilisant le TCL et la majoration , construire un IC asymptotique de au niveau .
- Application :
 poissons marqués. On pêche poissons et on observe 12 poissons marqués. Estimer ponctuellement. Donner un IC de au niveau et en déduire un encadrement de .
 de
 poissons marqués. On pêche
Corrigé
1.  avec
 : , .
2. (sans biais) ; 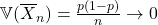 , donc est convergent par Bienaymé-Tchebychev.
3. estime , donc  :
 .
4. Par le TCL et : IC de  .
5.  . Estimation ponctuelle :
 poissons.
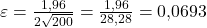 . IC de :
 . On tronque à (car
 ) :
![p\in\,]0\,;\,0{,}129]](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-2fe119aedd701545b440acad0420f532_l3.png "Rendered by QuickLaTeX.com") ; la borne gauche est presque nulle, l’IC est très large.
Encadrement de  : la borne supérieure n’est pas exploitable, mais on obtient la borne réaliste
 poissons.
Remarque : l’IC est très large car  est faible par rapport à . On n’a capturé que 12 poissons marqués, ce qui donne peu de précision. En pratique, on augmenterait ou .
Télécharger les exercices en PDF
Pour travailler sur papier, téléchargez les énoncés au format PDF (les corrigés détaillés sont sur cette page).