
↩ Chapitre : Algèbre linéaire et matrices · Réduction (PCSI-PSI) · Algèbre linéaire (MPSI-MP)
Introduction
Quand une matrice inversible est-elle semblable à son inverse ? Ce problème répond complètement à la question pour les matrices triangulaires « unipotentes » de taille 3, en réduisant deux types d’endomorphismes nilpotents, puis pour toutes les matrices diagonalisables.
On y travaille le théorème du rang, les bases adaptées à un endomorphisme nilpotent, le changement de base et, en dernière partie, le polynôme caractéristique et la diagonalisation : un parcours complet d’algèbre linéaire, de la PCSI à la PSI.
Le sujet
Problème de Pr. Elakili pour la PCSI (parties I à III) et la PSI (partie IV). Durée indicative : 3 heures.
Énoncé et corrigé
Dans les parties I à III,  est un
 -espace vectoriel de dimension
 . Pour un endomorphisme
 de , on note
 et
 . Deux matrices
 de
 sont dites semblables s’il existe
 telle que
 . Deux matrices qui représentent un même endomorphisme dans deux bases sont semblables.
Partie I – Préliminaires
Soit  .
1 ▷ Montrer que si  est semblable à
 , alors est semblable à .
Corrigé
Si , alors  avec
 .
2 ▷ Montrer que si et sont semblables ainsi que et  , alors et sont semblables.
Corrigé
Si et  , alors
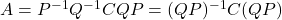 , avec
 .
3 ▷ Montrer que deux matrices semblables ont le même rang, le même déterminant et la même trace.
Corrigé
Soit . Multiplier par une matrice inversible ne change pas le rang, donc  .
 . Enfin, comme
 :
 .
4 ▷ Montrer que si et sont semblables, alors, pour tout  ,
 et
 sont semblables.
Corrigé
Si , alors  .
Partie II – Deux réductions d’endomorphismes nilpotents
Soit un endomorphisme de et  .
1 ▷ Soit  et
 ,
 . (a) Montrer que
 et que
 .
Corrigé
Si  , alors
 , donc
 .
 . Or
 , car
 entraîne
 . Donc .
(b) En déduire que  .
Corrigé
Le théorème du rang appliqué à l’application linéaire  , définie sur l’espace de dimension finie
 , donne

2 ▷ On suppose ici que  et
 . (a) Montrer que
 .
Corrigé
Par le théorème du rang, 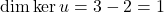 . Avec
 :
 .
Avec  ,
 :
 , donc
 . Finalement .
(b) Justifier l’existence d’un vecteur  tel que
 , puis montrer que
 est une base de .
Corrigé
 est de dimension
 , donc
 : il existe tel que .
Soit  . En appliquant
 (et ) :
 , donc
 . En appliquant :
 , donc
 . Il reste
 , d’où
 .
La famille est libre et compte  vecteurs : c’est une base de .
(c) Écrire la matrice  de et la matrice
 de
 dans la base
 .
Corrigé
 ,
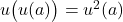 et
 : chaque vecteur de base est envoyé sur le précédent. Donc

3 ▷ On suppose ici que  et
 . (a) Justifier l’existence d’un vecteur
 tel que
 , et montrer que
 .
Corrigé
, donc  : il existe tel que . De plus
 , donc .
(b) Montrer qu’il existe  tel que
 soit une base de
 , puis que
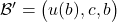 est une base de .
Corrigé
Par le théorème du rang,  . La famille libre
 de se complète (théorème de la base incomplète) en une base de .
Soit  . En appliquant :
 (car
 et
 sont dans ), donc . Puis
 donne
 . La famille est libre, de cardinal : c’est une base de .
(c) Écrire la matrice  de et la matrice
 de dans la base
 .
Corrigé
 ,
 et est le premier vecteur de base. Comme ,
 . Donc
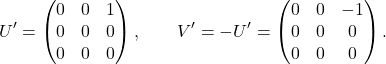
Partie III – Matrices unipotentes triangulaires
Soit  et
 . On pose
 et
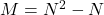 . On veut montrer que est semblable à
 .
1 ▷ (a) Calculer  et
 , et justifier que
 .
Corrigé
 ,
 et
 .
La troisième ligne de  est nulle (ou :
 ), donc n’est pas inversible et .
(b) Montrer que est inversible et que  .
Corrigé
 et
 . Donc est inversible et
 .
2 ▷ On suppose que  . (a) À l’aide de II.2, montrer que est semblable à .
Corrigé
Soit l’endomorphisme de  canoniquement associé à . On a et : d’après II.2, sa matrice dans la base est . Comme est sa matrice dans la base canonique, et sont semblables.
(b) En déduire que  est semblable à , puis calculer
 et
 .
Corrigé
est la matrice de dans la base canonique, et sa matrice dans la base : et sont semblables.
Comme commute avec  :
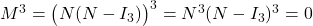 . Enfin
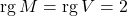 (les colonnes
 et
 de sont indépendantes, la première est nulle).
(c) Montrer que et sont semblables, et conclure que et le sont.
Corrigé
L’endomorphisme canoniquement associé à vérifie les hypothèses de II.2 ( ,
 ) : est donc semblable à , tout comme . Par I.1 et I.2, et sont semblables.
Par I.4 avec  ,
 et
 sont semblables, c’est-à-dire et sont semblables.
3 ▷ On suppose que  . (a) Montrer que
 .
Corrigé
D’après 1(a), équivaut à  . Si l’on avait
 et
 , les colonnes
 et
 de seraient indépendantes (à cause de la deuxième coordonnée), et l’on aurait . Donc et .
(b) Traiter le cas  , puis, à l’aide de II.3, montrer que et
 sont semblables lorsque
 .
Corrigé
Si , alors  : le résultat est immédiat.
Si : l’endomorphisme associé à vérifie et , donc (II.3) est semblable à . L’endomorphisme  vérifie aussi
 et
 , donc est également semblable à . Par transitivité, et sont semblables.
(c) Conclure que et sont encore semblables.
Corrigé
Comme ,  et
 . Puisque et sont semblables, I.4 montre que et
 le sont : et sont semblables.
Bilan : toute matrice triangulaire supérieure de taille à diagonale de  est semblable à son inverse.
Partie IV – Le cas diagonalisable
Dans cette partie,  et l’on travaille dans . On note
 le polynôme caractéristique de .
1 ▷ Montrer que si  est semblable à , alors
 .
Corrigé
D’après I.3, 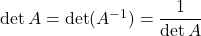 , donc
 et
 .
2 ▷ Soit diagonalisable. Montrer que est diagonalisable et que ses valeurs propres sont les inverses de celles de , avec les mêmes multiplicités.
Corrigé
Écrivons  avec
 . Comme
 , tous les
 sont non nuls et
 avec
 .
Donc est diagonalisable, de valeurs propres les  . Le nombre d’indices
 tels que
 est le nombre d’indices tels que
 : les multiplicités se correspondent.
3 ▷ Montrer que deux matrices semblables ont le même polynôme caractéristique, puis que deux matrices diagonalisables ayant le même polynôme caractéristique sont semblables.
Corrigé
Si :  .
Si et sont diagonalisables, chacune est semblable à une matrice diagonale dont les coefficients sont ses valeurs propres répétées selon leur multiplicité, donc lues sur le polynôme caractéristique. Si  , on peut choisir la même matrice diagonale
 (valeurs propres rangées dans le même ordre) : et sont toutes deux semblables à , donc semblables entre elles.
4 ▷ En déduire qu’une matrice diagonalisable est semblable à si et seulement si, pour toute valeur propre  de ,
 est valeur propre de avec la même multiplicité que .
Corrigé
Sens direct. Si et sont semblables,  . Soit valeur propre de , de multiplicité
 . D’après 2, est valeur propre de de multiplicité , donc de avec la même multiplicité, puisque les polynômes caractéristiques coïncident.
Réciproque. Sous cette condition, la liste des valeurs propres de (avec multiplicités) est inchangée quand on inverse chaque terme. Par 2, c’est exactement la liste des valeurs propres de , donc . Les deux matrices étant diagonalisables, elles sont semblables d’après 3.
5 ▷ Application. On pose  et
 . Ces matrices sont-elles semblables à leur inverse ?
Corrigé
est triangulaire, de valeurs propres  et
 , distinctes : elle est diagonalisable. L’ensemble
 est stable par
 , avec des multiplicités égales à : d’après 4, est semblable à
 .
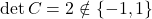 : d’après 1, n’est pas semblable à
 .
Télécharger l’énoncé en PDF
Pour composer sur papier dans les conditions d’un devoir, téléchargez l’énoncé au format PDF.
Pour aller plus loin
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.