
↩ Chapitre : Convergences, estimation et intervalles de confiance (ECG2)
L’essentiel des convergences, approximations et de l’estimation au programme officiel d’ECG, option mathématiques approfondies, 2e année (quatrième semestre).
1. Convergence en probabilité
 si :
 ,
 . Outils : Markov : si
 admet une espérance,
 pour
 ; Bienaymé-Tchebychev : si
 admet une variance,
 .
- Loi faible des grands nombres : pour des variables indépendantes de même loi admettant une variance.
- Si et
 est continue,
 (admis) ; si de plus
 , alors
 .
 si :
 ,
 . Outils : Markov : si
 admet une espérance,
 pour
 ; Bienaymé-Tchebychev : si
 admet une variance,
 .
 pour des variables indépendantes de même loi admettant une variance.
 est continue,
 (admis) ; si de plus
 , alors
 .
2. Convergence en loi
 si
 en tout point de continuité de
 .
- À valeurs dans
 :
 pour tout
 . Exemple :
 .
- Si et continue, alors
 (admis).
 si
 en tout point de continuité de
 .
 :
 pour tout
 . Exemple :
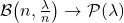 .
 (admis).
Théorème limite central (admis)
 indépendantes de même loi, d’espérance
 et de variance
 :
 , donc
 . Approximations normales des lois binomiale et de Poisson : les conditions sont données par l’énoncé.
3. Estimation ponctuelle
 -échantillon
 de loi
 ; estimateur
 de
 ,
 ne dépendant pas de ; estimation
 .
- Sans biais :
 pour tout .
- Convergent :
 pour tout ; alors
 est convergent pour
 si est continue.
 -échantillon
 de loi
 ; estimateur
 de
 ,
 ne dépendant pas de
 ; estimation
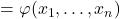 .
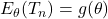 pour tout
 pour tout
 est convergent pour
 si
Condition suffisante de convergence
Si  et
 , alors
 est convergent (preuve par l’inégalité de Markov appliquée à
 ). Exemple :
 est un estimateur sans biais et convergent de l’espérance.
4. Intervalles de confiance
 est un intervalle de confiance de au niveau
 si
 pour tout .
- Asymptotique :
 avec
 .
 est un intervalle de confiance de
 si
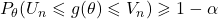 pour tout
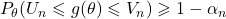 avec
 .
Les trois exemples du programme
- Bernoulli, par Bienaymé-Tchebychev : avec
 ,
 ; on prend
 , d’où
 au niveau .
- Moyenne d’une loi normale, connu :
 avec
 (
 à 95 %).
- Bernoulli, asymptotique (TLC) :
 , plus étroit que celui de Bienaymé-Tchebychev.
 ,
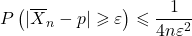 ; on prend
 , d’où
 au niveau
 connu :
 avec
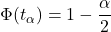 (
 à 95 %).
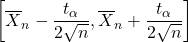 , plus étroit que celui de Bienaymé-Tchebychev.
À savoir sur le programme
La notion de risque quadratique n’est pas au programme.
5. Pièges classiques
- La convergence en loi ne dit rien de
 : elle porte sur les lois seulement.
- Un intervalle de confiance est aléatoire : c’est lui qui « contient » avec probabilité au moins .
 : elle porte sur les lois seulement.
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.