
↩ Chapitre : Variables aléatoires à densité (ECG2)
L’essentiel des variables aléatoires à densité au programme officiel d’ECG, option mathématiques approfondies, 2e année (troisième semestre) : densité, moments, lois usuelles dont la loi  , et densité d’une somme.
1. Généralités
- Variable aléatoire :
 avec
 événement pour tout
 ; sa loi est caractérisée par
 .
- Espérance totale (
 discrète,
 système complet non négligeable) :
 , sous réserve d’existence des
 et de convergence de
 .
 avec
 événement pour tout
 ; sa loi est caractérisée par
 .
 discrète,
 système complet non négligeable) :
 , sous réserve d’existence des
 et de convergence de
 .
2. Variables à densité
Densité
- Densité de probabilité :
 , continue sauf en un nombre fini de points,
 .
- est à densité si est continue sur
 et
 sauf en un nombre fini de points ; alors
 .
- Transformations : densité de
 , ,
 (
 de classe strictement monotone) en passant par la fonction de répartition.
 , continue sauf en un nombre fini de points,
 .
 et
 sauf en un nombre fini de points ; alors
 .
 ,
 ,
 (
 de classe
Moments
 sous convergence absolue ; linéarité, croissance, domination.
- Transfert :
 si l’intégrale converge absolument (
 nulle hors de
![]a,b[](data:image/svg+xml;base64,PHN2ZyB4bWxucz0iaHR0cDovL3d3dy53My5vcmcvMjAwMC9zdmciIHdpZHRoPSIzNSIgaGVpZ2h0PSIxOCIgdmlld0JveD0iMCAwIDM1IDE4Ij48cmVjdCB3aWR0aD0iMTAwJSIgaGVpZ2h0PSIxMDAlIiBzdHlsZT0iZmlsbDojY2ZkNGRiO2ZpbGwtb3BhY2l0eTogMC4xOyIvPjwvc3ZnPg== "Rendered by QuickLaTeX.com") ).
- admet espérance et variance

 existe ;
 .
 sous convergence absolue ; linéarité, croissance, domination.
 si l’intégrale converge absolument (
 nulle hors de
![]a,b[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-02ef059c8c3a96ae4ee915c3732d7e94_l3.png "Rendered by QuickLaTeX.com") ).

 existe ;
 .
3. Lois usuelles
À connaître par cœur
 :
 ,
 ;
 .
- :
 (
 ),
 ,
 ; absence de mémoire ;
 .
 :
 ,
 ; est normale ;
 ;
 .
- Loi
 :
 pour
 , avec
 .
 ,
 ;
 . Note :
 .
 :
 ,
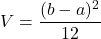 ;
 .
 :
 (
 ),
 ,
 ; absence de mémoire ;
 .
 :
 ,
 ;
 ;
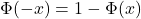 .
 :
 pour
 , avec
 .
 ,
 ;
 . Note :
 .
4. Vecteurs aléatoires et sommes
- Loi de
 :
 ; indépendance mutuelle

 ; lemme des coalitions : si
 sont mutuellement indépendantes, toute fonction de
 est indépendante de toute fonction de
 .
- Covariance,
 ,
 : mêmes propriétés que dans le cas discret (admis).
 :
 ; indépendance mutuelle
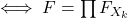
 ; lemme des coalitions : si
 sont mutuellement indépendantes, toute fonction de
 est indépendante de toute fonction de
 .
 ,
 : mêmes propriétés que dans le cas discret (admis).
Densité d’une somme indépendante
- Convolution : si
 est définie et continue sauf en un nombre fini de points (c’est le cas si est bornée),
 est une densité de
 .
 ; somme de
 lois indépendantes : (pour , multiplier d’abord par ).
- Une somme de lois normales indépendantes est normale :
 .
 est définie et continue sauf en un nombre fini de points (c’est le cas si
 est une densité de
 .
 ; somme de
 lois
 indépendantes :
 (pour
 ).
 .
5. Pièges classiques
- Dans la convolution, les bornes réelles d’intégration viennent des supports : écrire où
 .
- Les stabilités par somme exigent l’indépendance.
 .