
↩ Chapitre : Variables aléatoires à densité (ECT2)
L’essentiel des variables aléatoires à densité au programme officiel d’ECT 2e année (4e semestre) : densité, fonction de répartition, espérance et les trois lois usuelles. On se limite à des calculs du type  , où
 est un intervalle.
1. Densité et fonction de répartition
Définitions
- Une densité est une fonction
 positive, continue sur
 sauf éventuellement en un nombre fini de points, telle que
 .
 admet la densité si sa fonction de répartition s’écrit
 .
 positive, continue sur
 sauf éventuellement en un nombre fini de points, telle que
 .
 admet la densité
 .
Calculs de probabilités
 .
 : on peut remplacer
 par
 sans rien changer.
 .
 .
 : on peut remplacer
 par
 sans rien changer.
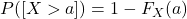 .
- Espérance :
 si l’intégrale converge ; variance par
 .
- Densité de
 ou de
 : on calcule d’abord la fonction de répartition
 , en se ramenant à , puis on dérive.
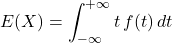 si l’intégrale converge ; variance par
 .
 ou de
 : on calcule d’abord la fonction de répartition
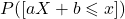 , en se ramenant à
 , puis on dérive.
2. Les lois usuelles
Uniforme 
 sur
 ,
 ailleurs ;
 sur ;
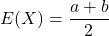 ;
 .
Exponentielle  ,

 pour
 , sinon ;
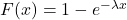 pour
 ;
 ;
 . Elle modélise des durées de vie.
Normale  ,

 ;
 ;
 (admis).
 si et seulement si
 .
- est la fonction de répartition de
 :
 , et
 .
- Valeurs utiles :
 et
 .
 ;
 ;
 (admis).
 si et seulement si
 .
 est la fonction de répartition de
 :
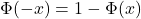 , et
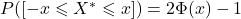 .
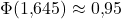 et
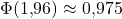 .
À savoir sur le programme
- La notion de fonction continue par morceaux est hors programme, même si on l’utilise en pratique.
- Aucune difficulté théorique n’est soulevée ; les intégrales généralisées ne se font qu’en
 .
 .
3. Pièges classiques
- Pour une variable à densité, , mais
 n’est pas une probabilité (elle peut dépasser
 ).
- Centrer-réduire : on divise par l’écart-type
 , pas par la variance
 .
- Pour l’exponentielle,
 si
 : ne pas oublier ce cas.
 n’est pas une probabilité (elle peut dépasser
 ).
 , pas par la variance
 .
 si
 : ne pas oublier ce cas.
Pour aller plus loin : résumé ECT : calcul intégral, résumé ECT : convergences et estimation.
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.