
↩ Chapitre : Couples et variables aléatoires discrètes infinies (ECT2)
L’essentiel des couples de variables aléatoires finies et des variables discrètes infinies au programme officiel d’ECT 2e année (3e semestre). Tout excès de technicité est exclu.
1. Couples de variables finies
- Loi du couple
 :
 ,
 et tous les
 (souvent présentés en tableau).
- Lois marginales :
 (somme d’une ligne du tableau).
- Loi conditionnelle de
 sachant
 :
 .
- et
 sont indépendantes si
 pour tous
 . Une variable constante est indépendante de toute autre.
 :
 ,
 et tous les
 (souvent présentés en tableau).
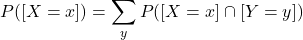 (somme d’une ligne du tableau).
 sachant
 :
 .
 sont indépendantes si
 pour tous
 . Une variable constante est indépendante de toute autre.
Espérance, covariance, variance
 (admis) ;
 (admis).
- Si et sont indépendantes :
 . La réciproque est fausse.
 (Kœnig-Huygens) ; symétrique, linéaire à gauche et à droite ;
 ;
 .
 ; si et sont indépendantes,
 et
 .
- Corrélation :
 et
 ;
 signifie que est une fonction affine de .
 (admis) ;
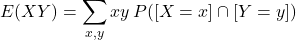 (admis).
 . La réciproque est fausse.
 (Kœnig-Huygens) ; symétrique, linéaire à gauche et à droite ;
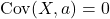 ;
 .
 ; si
 et
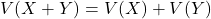 .
 et
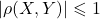 ;
 signifie que
2. Variables discrètes infinies
On se limite à des variables positives dont les valeurs sont indexées par  . Loi, fonction de répartition, espérance, variance et écart-type se définissent comme dans le cas fini, avec des séries à la place des sommes.
Lois usuelles (espérances et variances admises)
- Géométrique
 : rang du premier succès dans une suite d’épreuves indépendantes de même probabilité de succès
 .
 ,
 ;
 ,
 .
- Poisson
 ,
 : ,
 ;
 .
 : rang du premier succès dans une suite d’épreuves indépendantes de même probabilité de succès
 .
 ,
 ;
 ,
 .
 ,
 :
 ,
 ;
 .
Il faut savoir reconnaître une loi géométrique comme loi d’un premier succès et rédiger cette justification.
À savoir sur le programme
- Les couples sont étudiés pour des variables finies uniquement.
- Aucune difficulté théorique n’est soulevée lors du passage aux variables infinies.
3. Pièges classiques
- Covariance nulle n’implique pas l’indépendance.
- seulement si , par exemple si et sont indépendantes.
- Loi géométrique : commence à
 , pas à
 .
 , pas à
 .
Pour s’entraîner : problème : lancer un dé jusqu’au premier 6, résumé ECT : variables aléatoires finies.
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.