
↩ Chapitre : Convergences et estimation (ECT)
Introduction
Douze exercices corrigés sur les inégalités de Markov et de Bienaymé-Tchebychev, la loi faible des grands nombres et l’estimation, de difficulté croissante : estimation ponctuelle, intervalles de confiance pour une proportion et pour la moyenne d’une loi normale, taille d’échantillon, dans l’esprit des sondages vus au lycée.
Avant de commencer
Revoir l’inégalité de Bienaymé-Tchebychev  , les formules
 et
 pour des variables indépendantes, et le majorant
 pour une loi de Bernoulli.
Exercices
Exercice 1 · Inégalité de Markov ★★★
Le nombre  de clients d’un magasin par heure est une variable positive d’espérance
 . Majorer
 à l’aide de l’inégalité de Markov.
Corrigé
Pour  et
 :
 . Ici
 . Ce majorant est valable sans connaître la loi de , mais il est souvent grossier.
Exercice 2 · Inégalité de Bienaymé-Tchebychev ★★★
Une variable a pour espérance  et pour variance
 . Majorer
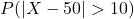 et en déduire une minoration de
 .
Corrigé
Par Bienaymé-Tchebychev :  . L’événement
 est le contraire, donc
 .
Exercice 3 · Somme de variables de Bernoulli ★★★
Soient  des variables indépendantes de même loi
 et
 . Calculer
 et
 . Quelle est la loi de
 ?
Corrigé
Par linéarité,  . Les
 étant indépendantes,
 . compte le nombre de succès dans
 épreuves de Bernoulli indépendantes :
 .
Exercice 4 · Estimation ponctuelle ★★★
- Sur
 personnes interrogées au hasard,
 se déclarent favorables à un projet. Donner une estimation de la proportion
 de personnes favorables dans la population.
- On a relevé le nombre d’appels reçus par un service pendant
 minutes :
 . On suppose que ce nombre suit une loi de Poisson de paramètre . Estimer .
 se déclarent favorables à un projet. Donner une estimation de la proportion
 minutes :
 . On suppose que ce nombre suit une loi de Poisson de paramètre
Corrigé
1. On estime  par la fréquence observée :
 .
2. Pour une loi de Poisson,  est l’espérance ; on l’estime par la moyenne de l’échantillon :
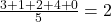 .
Exercice 5 · Moyenne empirique ★★★
Soient indépendantes, de même espérance  et de même variance
 , et
 . Calculer
 et
 .
Corrigé
Par linéarité :  . Par indépendance :
 . La moyenne empirique a la même espérance que chaque , mais une dispersion d’autant plus faible que est grand.
Exercice 6 · Démontrer la loi faible des grands nombres ★★★
Avec les notations de l’exercice 5, montrer que pour tout  :
 , puis que
 .
Corrigé
On applique Bienaymé-Tchebychev à  , d’espérance et de variance
 :
 . Ce majorant tend vers
 et une probabilité est positive : par encadrement, la probabilité tend vers . C’est la loi faible des grands nombres.
Exercice 7 · Combien de lancers ? ★★★
On lance fois un dé équilibré et l’on note  la fréquence d’apparition du
 . À l’aide de l’inégalité de Bienaymé-Tchebychev, déterminer un nombre de lancers garantissant
 .
Corrigé
 où les
 sont indépendantes, de variance
 . D’après l’exercice 6 :
 . Il suffit que
 , soit
 .
Exercice 8 · Qualité de la majoration ★★★
Soit 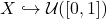 . Calculer exactement
 , puis le majorant fourni par l’inégalité de Bienaymé-Tchebychev. Commenter.
Corrigé
 ou
 : la probabilité exacte vaut
 . Avec
 , la majoration donne
 . Le majorant est juste mais assez éloigné : l’inégalité est universelle, donc peu précise.
Exercice 9 · Intervalle de confiance pour une proportion ★★★
Sur un échantillon de  clients,
 sont satisfaits. On utilise l’intervalle de confiance
 , obtenu par Bienaymé-Tchebychev en majorant la variance par
 . Donner l’intervalle de confiance au niveau
 de la proportion de clients satisfaits.
Corrigé
 et, pour un niveau de ,
 :
 . L’intervalle de confiance est environ
 .
Exercice 10 · Taille d’un échantillon ★★★
Avec l’intervalle de confiance de l’exercice 9, quelle taille d’échantillon faut-il pour que la demi-largeur de l’intervalle au niveau soit au plus  ? Comment évolue la précision quand on multiplie par
 ?
Corrigé
Il faut  , donc
 . La demi-largeur est proportionnelle à
 : multiplier par divise la largeur par
 . Les instituts de sondage utilisent des intervalles plus fins (fondés sur la loi normale), ce qui explique des échantillons d’environ
 personnes.
Exercice 11 · Intervalle de confiance d’une moyenne (loi normale) ★★★
La durée d’un trajet suit la loi  , inconnu. Sur trajets indépendants, la durée moyenne observée est
 minutes. On admet que
 et l’on donne
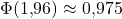 .
- Montrer que
 .
- En déduire un intervalle de confiance de
 au niveau
 .
 .
Corrigé
1.  a pour écart-type
 , donc
 . Or
 , de probabilité
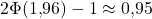 .
2. Avec la valeur observée :  .
Exercice 12 · Estimer un paramètre de Poisson ★★★
Le nombre quotidien de sinistres déclarés à un assureur suit une loi de Poisson de paramètre inconnu ; on sait seulement que  . On observe jours indépendants et l’on estime par la moyenne .
- Calculer
 et .
- Déterminer un nombre de jours
 garantissant
 .
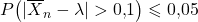 .
Corrigé
1. Chaque a pour espérance et variance :  et
 .
2. Par Bienaymé-Tchebychev : 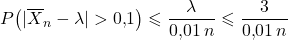 . Il suffit que
 , soit
 jours (environ
 ans d’observations : la majoration est très prudente).
Pour aller plus loin
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.