
↩ Chapitre : Variables à densité (ECT)
Introduction
Douze exercices corrigés sur les variables aléatoires à densité du programme d’ECT, de difficulté croissante : lois uniforme, exponentielle et normale, utilisation de la fonction  , densité et fonction de répartition, espérance et variance, lois de
 et de
 , jusqu’à des problèmes de réglage et une loi sans variance.
Avant de commencer
Revoir le lien  entre densité et fonction de répartition, les lois
 ,
 ,
 avec leurs espérances et variances, la relation
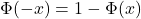 et le passage à
 .
Exercices
Exercice 1 · Loi uniforme sur un segment ★★★
Soit  . Donner sa densité et sa fonction de répartition, puis calculer
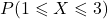 ,
 et
 .
Corrigé
Densité :  sur
 ,
 ailleurs.
 si
 ,
 si
 ,
 si
 .
 .
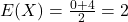 et
 .
Exercice 2 · Durée de vie exponentielle ★★★
La durée de vie  (en années) d’un appareil suit la loi exponentielle de paramètre
 . Calculer
 ,
 , et .
Corrigé
Pour  ,
 . Donc
 et
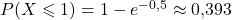 .
 ans et
 .
Exercice 3 · Loi normale centrée réduite ★★★
Soit  , de fonction de répartition
 . On donne
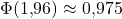 . Calculer
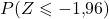 et
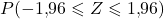 .
Corrigé
 .
 .
Exercice 4 · Centrer et réduire ★★★
Le temps de trajet (en minutes) d’un salarié suit la loi  . On donne
 et
 . Calculer
 et
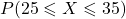 .
Corrigé
 .
 .
 .
Exercice 5 · Une densité affine ★★★
Soit  sur
 et
 ailleurs.
- Vérifier que
 est une densité et déterminer la fonction de répartition
 d’une variable
 de densité .
- Calculer
 et .
 est une densité et déterminer la fonction de répartition
Corrigé
1.  , continue sauf en
 , et
 . si ,
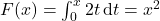 si
 , si
 .
2.  ,
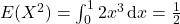 , donc
 .
Exercice 6 · Absence de mémoire de la loi exponentielle ★★★
Soit  . Montrer que, pour
 :
 . Interpréter pour la durée de vie d’un composant.
Corrigé
 . Un composant qui fonctionne encore à l’instant
 a la même probabilité de durer encore
 qu’un composant neuf : il « ne vieillit pas ».
Exercice 7 · Espérance et variance de la loi exponentielle ★★★
Soit . À l’aide d’intégrations par parties, montrer que  et
 .
Corrigé
Pour  , avec
 ,
 :
 . Donc .
De même 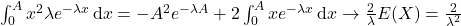 . Ainsi
 et
 .
Exercice 8 · Loi de aX + b ★★★
Soit 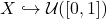 et
 . Déterminer la fonction de répartition de
 et reconnaître sa loi.
Corrigé
Pour  ,
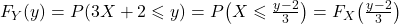 . Donc
 si
 ,
 si
 ,
 si
 : c’est la fonction de répartition de
 .
Exercice 9 · Loi de X² ★★★
Soit et  . Déterminer la fonction de répartition de , une densité de , puis
 .
Corrigé
prend ses valeurs dans . Pour  :
 (car
 ) ; si
 et si
 . En dérivant, une densité est
 sur
![]0,1]](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-a8662defbc5686a38c66fe3b33277e52_l3.png "Rendered by QuickLaTeX.com") , ailleurs. Par transfert,
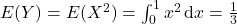 .
Exercice 10 · Lecture inverse de la table ★★★
Soit . On donne 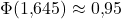 . Déterminer le réel
 tel que
 , puis le réel
 tel que
 .
Corrigé
 , donc
 .
 , donc
 également.
Exercice 11 · Réglage d’une machine ★★★
Une machine remplit des paquets ; la masse (en grammes) suit la loi  . On donne
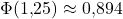 et
 .
- Pour
 , calculer la probabilité qu’un paquet pèse moins de
 g.
- Quelle valeur minimale de
 garantit
 ?
 , calculer la probabilité qu’un paquet pèse moins de
 g.
 garantit
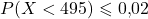 ?
Corrigé
1.  .
2.  ( est strictement croissante). Il faut
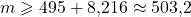 g.
Exercice 12 · Une loi sans variance ★★★
Soit si  et
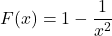 si
 .
- Montrer que est la fonction de répartition d’une variable à densité et donner une densité.
- Calculer . admet-elle une variance ?
- Déterminer la médiane de , c’est-à-dire le réel
 tel que
 .
 tel que
 .
Corrigé
1.  est continue (en :
 ), croissante, de limite en
 , et dérivable sauf en . Une densité est
 pour , sinon ; on vérifie
 .
2. 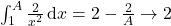 :
 . Mais
 : n’a pas d’espérance, donc n’a pas de variance.
3.  (car
 ).
Pour aller plus loin
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca ou en ligne.