
↩ Chapitre : Intégrales à paramètre (MPSI-MP) · Intégrales à paramètre (PCSI-PSI)
Introduction
Douze exercices corrigés sur les intégrales à paramètre, classés par difficulté croissante : continuité et dérivation sous l’intégrale, convergence dominée, intégration terme à terme, fonction Gamma, transformées de Fourier et de Laplace, intégrale de Gauss. Tous restent dans le cadre du programme officiel de MP et de PSI.
Avant de commencer
Ces exercices s’appuient sur les résumés de cours sur les intégrales à paramètre (MP, PSI) et sur la fiche sur les intégrales généralisées. Cherchez chaque exercice avant d’ouvrir le corrigé.
Exercices
Exercice 1 · Continuité et dérivabilité sur un segment ★★★
Pour  , on pose
 .
- Montrer que
 est continue sur
 et paire. Calculer
 .
- Montrer que est de classe
 et exprimer
 sous forme d’intégrale.
 et paire. Calculer
 .
 sous forme d’intégrale.
Corrigé
1.  est continue sur
 et
 , fonction intégrable sur le segment
 : par le théorème de continuité sous l’intégrale,
 est continue. Elle est paire car
 l’est, et
 .
2.  est continue et bornée par
 : par le théorème de dérivation sous l’intégrale, est de classe
 et
 .
Exercice 2 · Convergence dominée ★★★
Déterminer les limites suivantes :
 ;
 .
 ;
 .
Corrigé
1. Pour  ,
 converge simplement vers la fonction
 égale à sur
![[0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-4d1009028ab64be275b5d2d784446b5c_l3.png "Rendered by QuickLaTeX.com") , à
 en et à
 sur
![]1,+\infty[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-471282b4b8723cf941c398548e38a830_l3.png "Rendered by QuickLaTeX.com") , continue par morceaux. Domination :
 avec
 sur
 et
 pour
 (car
 ),
 intégrable. Par convergence dominée, la limite vaut
 .
2. Posons  si
 et
 sinon. Pour
 fixé,
 , donc
 . Comme
 , on a
 , intégrable. La limite vaut
 .
Exercice 3 · Intégration terme à terme ★★★
Montrer que  (somme qui vaut
 ).
Corrigé
La fonction se prolonge par continuité en (limite ) et vaut  en
 : elle est intégrable. Pour
 ,
![e^{-t}\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-ecd0111354bc1d4c6d2f253a166c7ff4_l3.png "Rendered by QuickLaTeX.com") et, par la série géométrique :

Les fonctions  sont continues, positives et intégrables, avec
 (intégration par parties). La série
 converge : le théorème d’intégration terme à terme s’applique et donne le résultat.
Exercice 4 · Transformée de Fourier d’une gaussienne ★★★
Pour , on pose  .
- Montrer que est de classe et que
 .
- En déduire
 , sachant que
 .
 .
 , sachant que
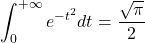 .
Corrigé
1.  est de classe en
 , avec
 et
 , fonctions intégrables sur
![[0,+\infty[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-18370a2fa7f2139a8d3814b85fcb03df_l3.png "Rendered by QuickLaTeX.com") indépendantes de . Donc est et
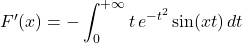 . Intégration par parties avec
 (le crochet est nul en et en ) :

2. On résout cette équation linéaire :  .
Exercice 5 · Une intégrale calculée par dérivation ★★★
Pour  , on pose
 .
- Justifier l’existence de .
- Montrer que est de classe sur
![]-1,+\infty[](data:image/svg+xml;base64,PHN2ZyB4bWxucz0iaHR0cDovL3d3dy53My5vcmcvMjAwMC9zdmciIHdpZHRoPSI4MCIgaGVpZ2h0PSIxOCIgdmlld0JveD0iMCAwIDgwIDE4Ij48cmVjdCB3aWR0aD0iMTAwJSIgaGVpZ2h0PSIxMDAlIiBzdHlsZT0iZmlsbDojY2ZkNGRiO2ZpbGwtb3BhY2l0eTogMC4xOyIvPjwvc3ZnPg== "Rendered by QuickLaTeX.com") et calculer . En déduire .
Corrigé
1. La fonction est continue sur ![]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-94a5ea81cb2d273ab28c8e024db580b4_l3.png "Rendered by QuickLaTeX.com") . En , avec
 ,
 : prolongement par continuité. En ,
 pour assez petit (car
 ), et
 est intégrable sur
![]0,1]](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-a8662defbc5686a38c66fe3b33277e52_l3.png "Rendered by QuickLaTeX.com") puisque .
2.  . Sur
 , intégrable : est sur
![]-1,+\infty[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-3b7e9f64eea6e31981a08615c27429dc_l3.png "Rendered by QuickLaTeX.com") et
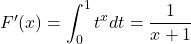 . Comme
 ,
 .
Exercice 6 · Régularité de la fonction Gamma ★★★
On rappelle que  pour
 . Montrer que
 est de classe
 sur
![]0,+\infty[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-c515e9be28212b81f4575078033f2287_l3.png "Rendered by QuickLaTeX.com") , exprimer ses dérivées, et en déduire que est convexe.
Corrigé
Soit  :
 . Fixons
 . Pour
 ,
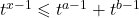 (selon que
 ou
 ), d’où la domination
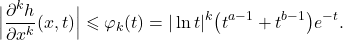
 est intégrable : en ,
 ; en ,
 . La domination étant valable sur tout segment de , est de classe et
 . En particulier
 : est convexe.
Exercice 7 · Comportement asymptotique ★★★
Pour , on pose  . Montrer que
 quand
 .
Corrigé
L’intégrale existe car  . Le changement de variable
 donne
 avec
 . Pour toute suite
 , l’intégrande converge simplement vers
 et reste dominée par , intégrable. Par convergence dominée,
 . Ainsi
 et
 .
Exercice 8 · Formule de Gauss pour la fonction Gamma ★★★
Soit .
- Montrer que
 .
- Montrer que
 .
- En déduire la formule de Gauss :
 .
 .
 .
 .
Corrigé
1. Comme à l’exercice 2,  converge simplement vers
 et vérifie
 , intégrable. La convergence dominée donne le résultat.
2. Notons  cette intégrale. Pour
 , une intégration par parties (dériver
 , primitiver
 ; le crochet est nul) donne
 . En itérant,
 .
3. Le changement de variable  donne
 , et l’on conclut avec la question 1.
Exercice 9 · La fonction Gamma est log-convexe ★★★
Montrer que  pour tout , et en déduire que
 est convexe sur .
Corrigé
On utilise les expressions de l’exercice 6 et l’inégalité de Cauchy-Schwarz pour les fonctions de carré intégrable, avec  et
 :

Comme  ,
 : est convexe.
Exercice 10 · Transformée de Laplace de sin(t)/t ★★★
Pour , on pose  .
- Montrer que est de classe sur
![]0,+\infty[](data:image/svg+xml;base64,PHN2ZyB4bWxucz0iaHR0cDovL3d3dy53My5vcmcvMjAwMC9zdmciIHdpZHRoPSI1OSIgaGVpZ2h0PSIxOCIgdmlld0JveD0iMCAwIDU5IDE4Ij48cmVjdCB3aWR0aD0iMTAwJSIgaGVpZ2h0PSIxMDAlIiBzdHlsZT0iZmlsbDojY2ZkNGRiO2ZpbGwtb3BhY2l0eTogMC4xOyIvPjwvc3ZnPg== "Rendered by QuickLaTeX.com") et que
 .
- Montrer que
 quand
 , puis que
 .
 .
 quand
 .
Corrigé
1. Avec  , l’intégrande est dominé par
 : est bien définie.
 , dominée par
 pour
 . Donc est sur tout , donc sur , et

2.  . Il existe donc une constante
 telle que
 , et la limite en donne
 .
Remarque. On montre (c’est plus délicat) que est continue en , ce qui donne la valeur de l’intégrale de Dirichlet :  .
Exercice 11 · Intégrale de Gauss par une intégrale à paramètre ★★★
Pour , on pose 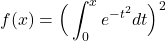 et
 .
- Montrer que
 et
 sont de classe et que
 .
- En déduire que .
Corrigé
1.  . L’intégrande de
 est en sur
 (segment) :
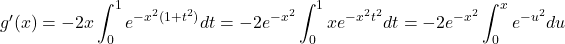 (avec ). Donc
 .
2.  est constante, égale à
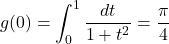 . Or
 . En passant à la limite,
 , et l’intégrale, positive, vaut
 .
Exercice 12 · Gamma, zêta et une intégrale ★★★
Soit  . Montrer que
 , où
 .
Corrigé
La fonction est continue et positive sur ; en , elle est équivalente à  , intégrable car
 ; en , elle est . Comme à l’exercice 3,
 pour . Le changement de variable
 donne
 . Les fonctions sont positives et
 converge () : on peut intégrer terme à terme, d’où le résultat.
Pour aller plus loin
Besoin d’aide sur ce chapitre ?
Un blocage sur une notion, une méthode de rédaction à acquérir, un devoir ou un concours à préparer : Pr. Elakili, agrégé de mathématiques depuis 1991, plus de 20 ans d’enseignement en classes préparatoires, propose des cours particuliers, en présentiel à Casablanca, ou à distance, partout au Maroc et en France.