
↩ Chapitre : Variables aléatoires discrètes (ECG maths appliquées)
📘 Résumé de cours, auto-test et autres exercices : Variables aléatoires discrètes
Introduction
Bienvenue dans cette fiche d’exercices dédiée aux prépas ECG, où nous explorerons le fascinant domaine des variables aléatoires discrètes infinies. Les variables aléatoires discrètes constituent un pilier essentiel de la théorie des probabilités, mais lorsque nous introduisons l’infini dans ce contexte, de nouvelles nuances et complexités émergent. Dans cette série d’exercices, nous plongerons dans l’étude de ces variables, en examinant leurs propriétés, en résolvant des problèmes concrets et en explorant les concepts clés qui sous-tendent leur comportement. Préparez-vous à défier votre esprit analytique et à approfondir votre compréhension des probabilités avec ces exercices captivants sur les variables aléatoires discrètes infinies.
1 – Exercices classiques
Exercice 1 · Un couple de variables ★★★
On considère deux variables  et
 telles que
 et :

- Donner les lois de
 et de
 .
- Montrer que et admettent des espérances et expliciter
 et
 .
- Justifier que la variable
 admet une espérance et la calculer. En déduire . Procéder de même avec .
- Si
 , montrer que et sont dépendantes (utiliser
 ).
- Montrer que et sont indépendantes lorsque .
 et
 .
 admet une espérance et la calculer. En déduire
 . Procéder de même avec
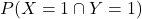 ).
Corrigé
1. On note  . Loi marginale de :
 . De même
 .
Lecture : 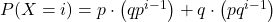 est un mélange de
 (poids
 ) et de
 (poids
 ) ;
 mélange (poids ) et (poids ).
2. Les séries convergent absolument (géométriques dérivées) :  et
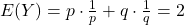 .
3. Pour  ,
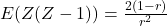 . D’où
 et
 avec
 . De même
 et
 . (Pour
 :
 ,
 .)
4. 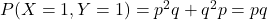 , alors que
 . L’égalité équivaut à
 , soit
 , soit
 , c’est-à-dire . Donc si
 , et sont dépendantes.
5. Si :  puisque
 et
 : indépendantes.
Exercice 2 · Rangs d’apparition ★★★
Une urne contient des boules blanches et noires. On suppose que la probabilité de piocher une blanche vaut ![p\in\,]0,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-f8fc98c91096e9f78a168a40c70d1f64_l3.png "Rendered by QuickLaTeX.com") . On effectue des tirages successifs avec remise. Soit
 la variable aléatoire égale au rang d’apparition de la première boule blanche.
- Reconnaître la loi de
 et donner la valeur de
 et de
 .
- Soit
 la variable aléatoire égale au rang d’apparition de la deuxième boule blanche. Déterminer la loi de ainsi que son espérance.
 et de
 .
 la variable aléatoire égale au rang d’apparition de la deuxième boule blanche. Déterminer la loi de
Corrigé
1. Les tirages sont indépendants, de succès « blanche » de probabilité :  ,
 (
 , ),
 ,
 .
2.  (
 ) signifie : exactement une blanche parmi les
 premiers tirages, puis une blanche au
 -ième :
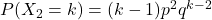 . La série
 converge et vaut
 , d’où
 (deux fois l’attente d’une blanche).
Exercice 3 · Le péage ★★★
Un péage comporte  guichets numérotés de
 à . Soit
 la variable aléatoire égale au nombre de voitures arrivant au péage en heure. On suppose que suit une loi de Poisson de paramètre
 , que les conducteurs choisissent leur file au hasard et que ces choix sont indépendants. Soit la variable aléatoire égale au nombre de voitures se présentant au guichet n°1.
- Calculer
 ,
 .
- Justifier que
 .
- Montrer que
 .
- En déduire la loi de probabilité de (on retrouvera une loi usuelle).
- Donner sans calcul les valeurs de et de .
 ,
 .
 .
Corrigé
1. Sachant  , chacune des
 voitures choisit le guichet 1 avec probabilité
 , indépendamment :
 .
2. Formule des probabilités totales avec le système complet  , les termes
 étant nuls.
3. En remplaçant et en posant  :

4. La somme vaut  , donc
 :
 . 5.
 .
Exercice 4 · Deux pièces ★★★
Soient  et
 deux réels tels que
 et
 . On effectue une suite d’expériences aléatoires consistant à jeter simultanément deux pièces de monnaie notées
 et
 . On suppose que ces expériences sont indépendantes et qu’à chaque expérience les résultats des deux pièces sont indépendants. On suppose que, lors d’une expérience, la probabilité que la pièce donne « pile » est , et que la probabilité que la pièce donne « pile » est . Soit le nombre d’expériences qu’il faut réaliser avant que la pièce donne « face » pour la première fois, et le nombre d’expériences qu’il faut réaliser avant que la pièce donne « face » pour la première fois.
- Quelles sont les lois de probabilité de et de ? Calculer .
- Calculer la probabilité de l’événement
 . Interprétation.
- Trouver, pour
 , la valeur de . En déduire les probabilités
 et . Interprétation.
 . Interprétation.
 . En déduire les probabilités
 et
 . Interprétation.
Corrigé
1.  signifie « pile » puis un « face » pour :
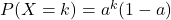 ,
 (donc
 ) ; de même
 .
 .
2. Par indépendance des deux pièces : 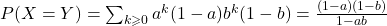 : c’est la probabilité que les deux pièces donnent leur premier « face » lors de la même expérience.
3. 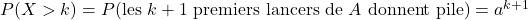 . Puis
 et
 : probabilité que la pièce donne « face » avant (resp. au plus tard en même temps que) la pièce .
Exercice 5 · Colis détériorés ★★★
On suppose que le nombre de colis expédiés à l’étranger chaque jour par une entreprise suit une loi de Poisson de paramètre  . Ces colis sont expédiés indépendamment les uns des autres. La probabilité qu’un colis expédié à l’étranger soit détérioré est égale à
 . On s’intéresse aux colis expédiés à l’étranger un jour donné : est le nombre de colis expédiés, le nombre de colis détériorés, le nombre de colis en bon état. On a donc
 .
- Calculer, pour tous
 , la probabilité conditionnelle .
- En déduire que suit la loi de Poisson .
- En suivant une méthode similaire, déterminer la loi de .
- Les variables et sont-elles, a priori et sans calcul, indépendantes ?
- Calculer les probabilités
 et
 . Conclusion.
 , la probabilité conditionnelle
 .
 et
 . Conclusion.
Corrigé
1.  pour
 , et
 sinon.
2. Comme dans l’exercice 3 : 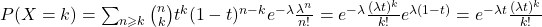 :
 . 3. De même,
 .
4. A priori, on s’attendrait à une dépendance puisque est aléatoire et commun aux deux.
5. 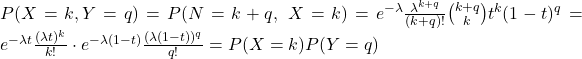 . Conclusion : et sont indépendantes, propriété remarquable de la loi de Poisson.
2 – Pour aller plus loin
Exercice 6 · Première apparition de PF ★★★
On considère une pièce telle que la probabilité d’obtenir « pile » est ![p\in\,]0,1[\setminus\{\frac12\}](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-d0425c398a787fe5064b630657e6ce76_l3.png "Rendered by QuickLaTeX.com") , et l’on pose . On lance indéfiniment la pièce et on note
 la variable égale au nombre de lancers nécessaires pour obtenir, pour la première fois, la séquence PF.
- Calculer les probabilités
 , et .
- Justifier que
 . En déduire que
 .
- Justifier que
 admet une espérance et la calculer.
 ,
 et
 .
 . En déduire que
 .
Corrigé
1.  ;
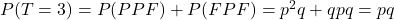 ;
 .
2. Si  , les
 premiers lancers ne contiennent pas
 et se terminent par
 : ils sont de la forme
 avec
 , puis vient
 . D’où
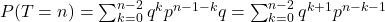 , et, par la somme géométrique de raison
 :

3. Les séries  et
 convergent (géométriques dérivées), donc admet une espérance et
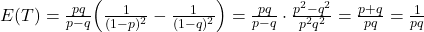 .
Exercice 7 · Familles et garçons ★★★
On admet que l’égalité 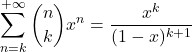 est valable pour
![x\in\,]-1,1[](https://prepasmaths360.com/wp-content/ql-cache/quicklatex.com-7908699be35d58b3d4d1a56cd3b2840a_l3.png "Rendered by QuickLaTeX.com") et . Soit un réel tel que
 . Dans un pays, la probabilité
 qu’une famille ait exactement enfants est
 quand
 ; par ailleurs, la probabilité, à chaque naissance, d’avoir un garçon est de
 .
- Calculer la probabilité
 qu’une famille ait au moins un enfant. Calculer la probabilité
 qu’une famille n’ait aucun enfant.
- Soient
 et
 . On considère une famille de
 enfants ; calculer la probabilité que cette famille ait exactement
 garçons.
- Soit
 . Calculer la probabilité qu’une famille ait exactement garçons.
- Calculer la probabilité qu’une famille n’ait aucun garçon.
 qu’une famille n’ait aucun enfant.
 et
 . On considère une famille de
 . Calculer la probabilité qu’une famille ait exactement
Corrigé
1.  et
 (positif car
 ).
2. Les sexes des enfants sont indépendants, chaque enfant étant un garçon avec probabilité :  .
3. Pour , avec la formule admise pour  :
 .
4.  (on vérifie que c’est aussi
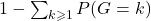 ).
Exercice 8 · Deux piles consécutifs ★★★
On joue à pile ou face avec une pièce non équilibrée dont la probabilité d’obtenir « pile » vaut et celle de « face » vaut  . On lance indéfiniment la pièce et on note le rang où apparaissent pour la première fois deux résultats « pile » consécutifs.
- Calculer en fonction de
 et :
 , , , .
- Montrer que :
 ,
 et
 .
- En déduire que ,
 .
- On suppose à présent que et
 .
(a) Établir que,  .
(b) Calculer,  et .
 ,
 ,
 ,
 .
 ,
 .
 .
 ,
 .
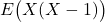 et
Corrigé
1.  ,
 ,
 ,
 (le 2e lancer doit être face, le 1er est quelconque, puis
 ).
2. Sachant  et
 : il faut au 2e lancer (sinon
 ), puis tout recommence à partir du 3e :
 . Sachant
 , tout recommence au 2e lancer :
 .
3. Formule des probabilités totales avec  :
 .
4. (a) Pour  :
 vérifie
 , d’équation caractéristique
 , de racines
 et
 . Avec
 et
 , on obtient
 .
(b) Avec 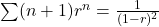 :
 . Avec
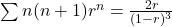 :
 . Donc
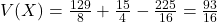 .
Exercice 9 · Deux séries de tirages ★★★
On considère une urne contenant une boule noire et quatre boules blanches. On effectue l’expérience aléatoire suivante :
- on pioche des boules de l’urne une à une avec remise jusqu’à obtenir la boule noire (que l’on remet aussi dans l’urne) ; on note le nombre de tirages avec remise nécessaires pour obtenir la boule noire ;
- puis, si prend une valeur entière positive non nulle notée , on réalise une seconde série de tirages dans l’urne, toujours avec remise ; on note le nombre de fois où la boule noire a été obtenue dans cette seconde série de tirages.
- Déterminer la loi de la variable aléatoire . Donner son espérance.
- Soit et . Déterminer la probabilité conditionnelle .
- Vérifier que
 . En admettant que
 pour
![x\in\,]-1,1[](data:image/svg+xml;base64,PHN2ZyB4bWxucz0iaHR0cDovL3d3dy53My5vcmcvMjAwMC9zdmciIHdpZHRoPSI4NyIgaGVpZ2h0PSIxOCIgdmlld0JveD0iMCAwIDg3IDE4Ij48cmVjdCB3aWR0aD0iMTAwJSIgaGVpZ2h0PSIxMDAlIiBzdHlsZT0iZmlsbDojY2ZkNGRiO2ZpbGwtb3BhY2l0eTogMC4xOyIvPjwvc3ZnPg== "Rendered by QuickLaTeX.com") et , montrer que
 .
- Montrer que admet une espérance et calculer .
 . En admettant que
 .
Corrigé
1.  :
 ,
 . 2. Sachant ,
 :
 (nul si
 ).
3.  . Pour :
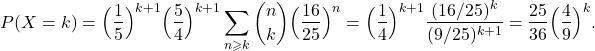
4.  converge et
 (cohérent avec
 ).
Exercice 10 · Pile puis face ★★★
On considère une pièce équilibrée. On note la variable aléatoire qui prend la valeur si l’on obtient pour la première fois pile puis face, dans cet ordre, aux lancers et (), prenant la valeur si l’on n’obtient jamais une telle succession.
- Calculer
 et justifier que
 .
- En déduire que
 ,
 .
- On pose, pour tout entier
 ,
 . Montrer que la suite
 est arithmétique et donner la loi de .
- Montrer que a une espérance , puis la calculer.
 et justifier que
 ,
 .
 est arithmétique et donner la loi de
Corrigé
1. Sachant , la première séquence PF se termine au lancer si et seulement si les lancers  donnent pile et le -ième face :
 (). Sachant , tout recommence au 2e lancer :
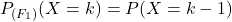 .
2. Probabilités totales :  .
3.  vérifie
 , avec
 :
 , donc
 pour . Comme
 ,
 .
4.  converge pour
 :
 .
Télécharger la fiche d’exercices en PDF
Pour travailler sur papier, téléchargez la fiche au format PDF.